
3.0カンボジアの不動産産業の概要
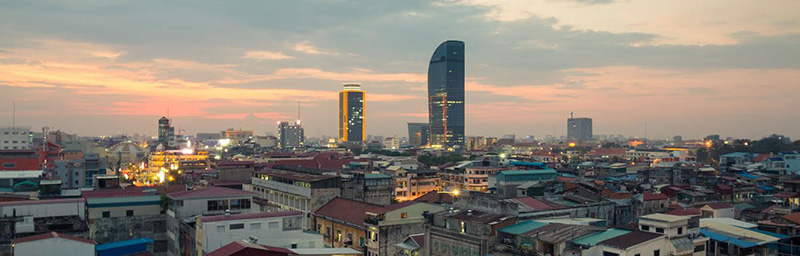
カンボジアの不動産および建設業界は、国民経済の発展、外国資本の流入、および新世代の中流階級による都市中央住宅の需要により、大きく成長しました。
さらに、外国人の所有権に関する法律は常に強化されており、不動産開発会社や機関の専門化により、カンボジアの不動産市場全体に対する信頼が高まっています。
調査結果によると、多くの消費者は、市場にはまだ一連の欠点があると思っていました。つまり、不動産消費者(特に地元のバイヤーにとって)の購買力は余裕がなく、不動産の販売と評価の面で プロフェッショナリズム、透明性がまだ足りません。↵
カンボジア政府は全国的に建築業に対して93億ドルの資本投資を行うことを承認しました。その大部分は南部のシカヌークに集中しています。この持続的な成長は2013年以来、中国経済と不動産市場が安定し、変動幅が小さいことを示しています。中国はカンボジアの外国投資がリードしています。
日本、韓国、台湾、マレーシア、シンガポール、香港も建設業界と不動産開発への投資を開始し、投資家団体を多様化しています。 これらの国への投資は、重要なインフラ建設まで拡大しています。 そして、これらのインフラストラクチャの開発は、特にプノンペン、シアヌークビル、シェムリアップの不動産市場の継続的な繁栄にとって不可欠です。
また、カンボジアで登録されている不動産会社の数も大幅に増加しており、ナイトフランク、CBRE、Century21、ERAなどの一部の国際企業も市場に参入しています。 これらの国際的な企業とその評判は、カンボジアの不動産市場に対する投資家の信頼を倍増させ、重要な役割を果たしています。
新規開発プロジェクト市場では、Hongkong Land、Oxley Holdings、Creed Group、HLH Group、Prince Real Estate、R&F Properties、Meridian International Holdings、Yue Tai Group、Graticity Real Estate Development(GRED)、TA Corporationなど数多くの国際企業が参入しており、カンボジアの潜在力に対する強い信頼を示しています。
3.1不動産タイプの説明
カンボジアの不動産市場を分析する前に、カンボジア不動産全体の種類を研究する必要があります。
コンドミニアムコンドミニアムは、多くの個人所有のアパートを含む建物または複合体です。 この用語は一般に、2010年にカンボジアで実施された開発プロジェクトを指し、所有権のルールでは「外国人が共有ビルの民間ユニットの所有権を取得できる」。 これは、外国人が財産を所有できるようにする最初の法的手段です。 しかし、そのような財産権は特定のユニットに限定されており、法律によって制限されています。 マンションの開発プロジェクトは通常、新しい高層ビルで、各種の近代的な家具と便利な施設があります。カンボジアの多くのマンションユニットは多目的開発区に位置しています。この総合ビルは小売スペース、商業事務室も収容可能で、場合によってはホテルも含まれています。
通常のアパートとコンドミニアムにはいくつかの違いがあります。 時間の面では、通常のアパートとは通常2010年以前に建てられたアパートを指し、共有の建物/分割された財産とは言えません。 建築基準の観点から見ると、普通のアパートは近代的なコンドミニアムや複合ビルとは異なり、比較的質が低いです。 アパートの高さから、それは比較的低くなります。 提供されるサービスに関して、通常のアパートメント(サービスなし)には通常、テナント向けの追加サービスは含まれず、スイミングプールやジムなどの一般的な施設も含まれません。 それにもかかわらず、これらの2つのタイプ/アパートの用語はしばしばカンボジアで交替可能に使用され、2つを区別する単一のルールはありません。
別荘戸建住宅は別荘と呼ばれ、通常は庭または屋外エリアがあります。 カンボジアの至る所に別荘がありますが、これらの別荘は通常、カンボジア家庭用ですが、外国人がビジネス拠点としても使用しています。 プノンペンの中心部では、良くメンテナンスされた別荘はすぐに売り切れになります。 ほとんどの別荘は新しく建てられましたが、一部は改装された植民地時代の物でした。↵
伝統的に、市内中心部の別荘は、小売、オフィス、住宅などのさまざまな目的で使用されてきました。 しかし、プノンペン、シェムリアップ、シアヌークビルなどの主要地域での大量の不動産開発により、新しい建物のスペースを確保し、独立した別荘を供給するために、これらの別荘の多くは取り壊されています。
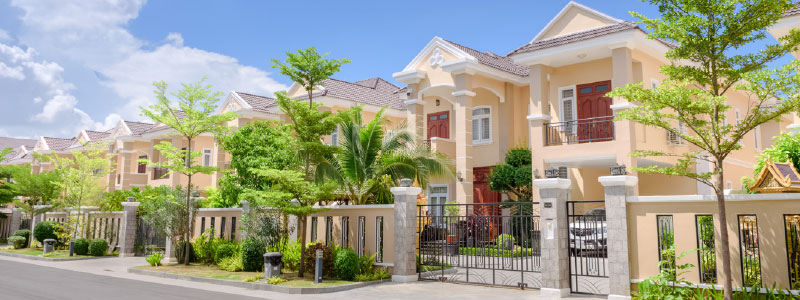
別荘、公園開発プロジェクトに最適な開発物件でもあります。 多くの公園開発では、別荘、タウンハウス、および他のタイプの別荘を提供しています。 通常、別荘は最も高価であり、家は土地でさえあり、豊かなカンボジアの家族に最適です。
トラディショナルクメールハウストラディショナルクメールハウスはもともと木造で、洪水から身を守るために高床式に建てられました。 家の下のエリアは、家族のエリアとして、または家畜を収容する場所として使用されます。
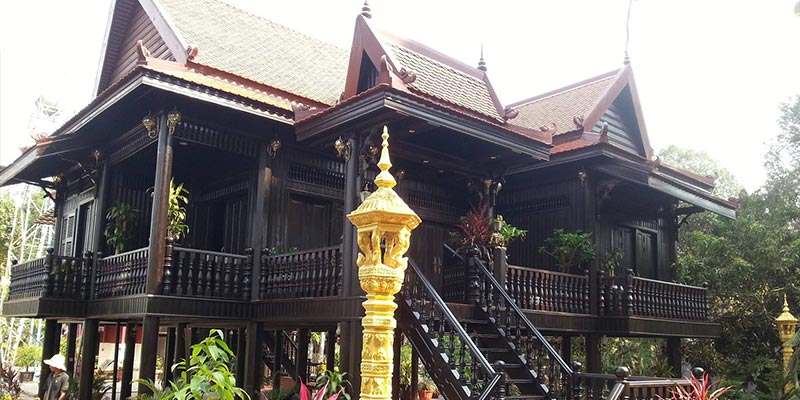
国が発展するにつれて、利用可能な木造住宅の大部分は改装され、家の下のエリアはコンクリートで舗装されました。 多くの家屋はレストランに改装されたり、観光客のもてなしを受けています。↵
ただし、これらの伝統的な家屋は、特に洪水が発生しやすい地域では、市の中心部の外でも依然として一般的です。
クメールスタイルのショップハウスと改装されたショップハウス不動産産業の発展にもかかわらず、カンボジアではクメールスタイルのショップハウスが依然として非常に重要なタイプの財産です。 一般的に、これらの家は3〜4階建てで、レイアウトは長くて狭く、店の外壁はつながっています。
彼らは、個々のユニットとして、または建物全体として借りることができます。 キッチンとバスルームの家具はしばしば非常にシンプルです。 ショップハウスは一般的に町の繁華街にあり、1階はカンボジアの家族に追加の収入をもたらすことができる小さな店として機能します。 一部の中央地域では、ショップハウスの事業範囲を政府が規制する必要があります。
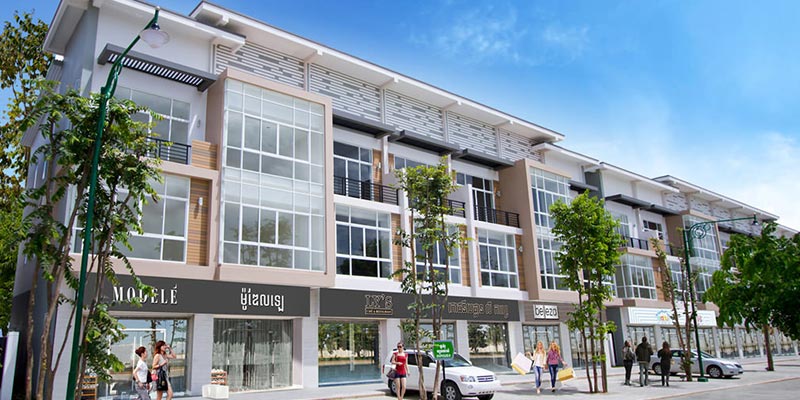
しかし、改装されたショップハウスも人気を集めています。 改装されたショップハウスは、従来のショップハウスと同じサイズで、13フィートx 52フィートですが、洋風の施設が含まれています。 ショップハウスには通常、バックアップベッドルームとして使用できる中二階があります。
サービスアパートこれらのアパートメントは、サイズとスタイルが異なります。 洋風のアパートメントには、キッチンやバスタブなど、他のタイプの施設があります。サービスアパートメントには通常、スイミングプール、ジム、24時間セキュリティが備わっています。
プノンペンとシアヌークビルは急速に近代的なアパート、サービスアパートメントを建設しています。↵
しかし、より多くの外国人労働者がサウジアラビアの都市に入ると、需要も増加し、サービスアパートメントの価格は上昇し続けます。 同時に、特にプノンペンのテナントにより良いサービスを提供するために、市場全体のプロレベルの資産管理が増加しています。
ボレイ園区開発は、コミュニティスタイルの物件です。 それは、家の大きさ、量、価格の面で個人、家族、企業のさまざまなニーズを満たすために、単一の別荘、二重の別荘、混合別荘、戸建住宅、ショップハウス、バンガローで構成されるコミュニティです。 園区には、ショッピングモール、レストラン、イベント広場、スポーツセンターなどの公共エリアを含むさまざまなタイプの不動産開発プロジェクトがあります。 開発者は土地価格の要因を考慮に入れているため、これらのプロジェクトのほとんどは都市の周辺に位置しています。市場価格が低いため、土地価格は高すぎてはいけません。 各園区プロジェクトは、品質と管理レベルが異なります。
全体として、新しい園区プロジェクトのインフラストラクチャは完全かつ安全であり、ほとんどのクメール家族の選択です。
園区に対して外国人の関心も高まっており、特に家族や小動物を持つ人は園区内に家を借りることを好むでしょう。原則として、彼らは土地を所有することはできません。
3.2 現在の不動産市場の動向
3.2.1入手が可能な価格の住宅
マンションカンボジアのマンション開発プロジェクトは、プノンペンの市中心部に集中してきました。CBREの『Market Outlook 2019』のデータによると、マンション開発の急増は2014年に始まり、中国、シンガポール、台湾、マレーシア、韓国、日本からの(主に海外からの)高い需要に支えられていました。マンション市場は、カンボジアのドル化経済によって実現している5%から8%という比較的高い賃貸利回りを提供するため、海外投資家を惹きつけています。
2019年に始まった完成済みおよび発表済みのプロジェクトを踏まえると、マンション需要は2020年に入っても十分に続くと予測されます。ナイト・フランクの『H1 2019 Real Estate Highlights』によると、同期間に6件のマンションプロジェクトが完成し、さらに16件が新たに始動しました。グレードA(高級層)のマンションは、高所得のカンボジア人および市場の高い賃貸利回りに関心を持つ海外投資家を対象としているため、完成済み・発表済みプロジェクトの双方で依然として主流を占めています。
現在、供給されているマンションの61%が高級物件とされています。これらのマンションは国内の買い手の多くにとって手の届かない価格帯であるため、増加する供給の大半は海外投資家、近年では流入する中国人駐在者によって吸収されています。
ただし、主に国内の買い手を対象としたグレードB(中級層)のマンションは着実に増加しています。このタイプのマンションは、グレードAの住戸が大半のカンボジア人家庭にとって高額であることを主な理由に、今後成長すると見込まれています。グレードBのマンションは、市内に住む場所を探している、あるいは賃貸市場への投資を考えている中産階級のカンボジア人によって生まれた市場の空白を埋める役割を果たしています。
プノンペンの交通量の増加により、中産階級のカンボジア人が市内のビジネス街に近い場所やその中での住まいを検討しているため、前者の傾向がより強くなっています。これは、より給与の高い仕事を求めて地方から人々が流入するようになった2014年以降、注目の話題となっています。首都の都心部を結ぶ大量輸送機関が整備されていないことが、この問題をさらに悪化させています。
全体として、プノンペンのマンション市場は今後注意深く見守る必要があります。供給の増加は需要の見通しを反映している一方で、長期的には高所得層のカンボジア人、さらには外国人投資家や駐在員でも十分に吸収しきれない供給過剰のリスクをはらんでいます。マンションの価格は売買・賃貸のいずれにおいても、カンボジア不動産市場に対する外国人投資家の関心を維持し、かつ拡大する中級層のマンション居住需要に応えるため、競争力のある水準になっていく必要があるでしょう。
サービスアパートサービスアパートメントとは、家具が完備され、週に数回の清掃サービスが付いたアパートのことです。プノンペンではこのタイプの物件の供給が増えているため、競争力を保つために入居者向けの追加設備やサービスを提供するサービスアパートメントもあります。ナイトフランクの2019年上半期不動産ハイライトによると、2019年上半期時点で累計5,483戸のサービスアパートメントが記録されており、2018年の同時期と比べて供給が約9%増加したことを示しています。同社は2019年上半期時点で、供給戸数全体の74%という入居率を報告しています。
この比較的高い入居率は、家具が完備され、駐在員の生活の質を高めるサービスが付いているこのタイプの物件への強い関心を示しています。これらのサービスアパートメントの多くはBKK地区に集中しており全体の35%を占め、次いでチャムカーモン20%、ダウンペン13%、トゥールコーク13%となっています。残りはセブンマカラ、チュロイチャンヴァー、センソック、ミアンチェイに分散しています。
ナイトフランクの上半期不動産ハイライトによると、マンションとは対照的に、この物件タイプでは中級クラスのサービスアパートメントが市場シェアの57%を占めて主流となっています。値上がりが続くマンションに代わる魅力的な選択肢となっているため、サービスアパートメントにおける中級クラスの優位は今後数年間続く可能性があります。
サービスアパートメントの大部分は賃貸用で、商業地区に立地していることから、増加するプノンペンの駐在員層にとってさらに魅力的な物件となっています。利便性の高さから、中国企業が社員住宅としてサービスアパートメントを棟ごと借り上げている例も報じられています。
CBREの2019年不動産アウトルックによると、サービスアパートメントの成長は、アスコットやオークウッドといった国際ブランドの注目を集めています。すでにカンボジアで事業を展開している一部のマンション開発業者は、マンションの低調な事前販売実績を補うため、開発プロジェクトの一部をサービスアパートメントへと転換することを検討しています。
ナイトフランクの2019年上半期レポートは、この物件タイプの成長について前向きな見通しを示しています。2020年以降に開発予定の物件として1,300戸以上が確認されており、サービスアパートメントの開発は今後も続くと見られます。ただし、2018年に比べて供給が増加したにもかかわらず、市内への中国人駐在員の流入によって価格の下落は予想されたほど起こりませんでした。
ボレイカンボジア、とくにプノンペンにおけるボレイ開発が初めて関心を集めたのは2000年代のことです。ナイトフランク・カンボジアによると、それ以来ボレイの開発業者は、ショップハウス、リンクハウス、ツインヴィラ、クイーン&キングヴィラなど多様な住宅を備えたゲート付きで警備のある住宅地への関心の高まりをうまく取り込んできました。
プノンペンの急速な都市成長を踏まえると、マンションやサービスアパートメントが市中心部に集中しているのに対し、ボレイ開発の大半(ナイトフランクの2019年上半期レポートによると96%)はプノンペン郊外の地区に立地しています。2019年上半期には131件のボレイ開発に51,278戸を超える住宅が記録されました。
今後のボレイの供給では中級クラスが59%を占めて主流になると見込まれ、次いで手頃な価格帯が33%、高級クラスが残りの8%となる見通しです。ボレイは主に国内の購入者を対象としており、こうした層はこのタイプの物件を主たる住まいとして強く好んでいます。
ナイトフランクによると、ボレイの開発業者は各開発で40%から70%程度の販売実績を上げています。国内の旺盛な需要を背景に、2019年上半期だけで18件のボレイ開発が着手されており、開発業者がボレイの供給を減速させる兆しは見られません。
プノンペンの成長の速さにより、市中心部で手頃な価格の住宅を建てることは事実上不可能になっています。プノンペン郊外におけるボレイ開発は、より広い不動産市場にも影響を及ぼす可能性が高いでしょう。ナイトフランクによると、郊外のボレイに住む人々が混雑した首都中心部へ通うよりも身近な利便性を求めるようになるにつれ、独自の商業・ビジネス地区を備えた衛星都市が現れ始めるかもしれません。
すべての住宅タイプを含む住宅供給の合計は、2019年上半期だけで74,307戸に達しました。これに対し、2018年の住宅供給戸数の合計は76,560戸でした。2019年上半期に完成した住宅だけで、すでに2018年に供給された住宅全体の97%に相当します。とくにボレイ開発の面で、2019年はカンボジアの住宅開発業者にとってこれまでで最大の年になると十分に期待できるでしょう。
手頃な価格の住宅の需要も政府によって許可されています。 MLMUPCは、政府が低所得および中所得層に属するカンボジア人に手頃な価格の住宅を提供することを目的とする国家住宅政策を引き続き実施すると述べた。 MLMUPCと経済財務省との協力のメカニズムの1つは、開発者と購入者に手頃な価格の住宅の建設を促進するための税制上の優遇措置を提供することです。
政府は、増大する需要を満たすには都市部で毎年55,000戸の新築住宅が必要だと考えています。人口が1,900万人を超えるまで増加すると見込まれることから、2030年までにカンボジア全国でさらに80万戸の住宅が必要になると予想されています。
3.2.2 商業/小売スペース
カンボジアの人々の買い物のあり方は、伝統的な屋台や生鮮市場、ショップハウスから大きく変化してきました。主に可処分所得の増加を背景に、拡大する中間層は商業モールやリテールポディウムという形態を受け入れています。より多様な小売の選択肢を求める需要は海外の小売業者の注目を集め、地元の開発業者がその進出への道を整えています。
ナイトフランクの2019年上半期不動産ハイライトによると、2019年時点でプノンペンの商業施設面積の合計は貸付可能面積(NLA)で338,505平方メートルです。オリンピアモール(60,000平方メートル)、ミッドタウンモール(5,000平方メートル)、WBアリーナ(6,500平方メートル)の開業が、前年比の大幅な増加に大きく寄与しました。同レポートは、各プロジェクトが予定通り完成すれば、2019年末までにさらに109,947平方メートルのNLAが商業用として加わると見込んでいます。
CBREの2019年不動産市場アウトルックによると、チップモン・グループやペンフートといった地元の開発業者は、消費者のより多様な小売の選択肢への需要に応えるいくつかのプロジェクトを立ち上げています。とくにチップモン・グループは最近、今後3年以内に開業する6件の商業施設プロジェクトを開発する計画を発表しました。
プノンペンで最大級のモール2施設を運営する日本のモール開発会社イオン株式会社は、プノンペン南部のサムデック・テチョ・フンセン通り沿いに3号店となるイオンモールを開業すると発表しました。3号店の規模は174,000平方メートルと報じられており、イオンモール1号店と2号店を合わせた広さに相当します。
リテールポディウムも、小売への関心が高まるカンボジアで存在感を示しつつあります。The Peakは商業と住宅を組み合わせた複合施設を2020年中に開業する予定で、リテールポディウム分野を先導しています。リテールポディウムはカンボジアの小売市場では比較的新しい形態であるため、市場全体にどこまで受け入れられるかは今後の動向を見る必要があります。
ナイトフランクの2019年上半期不動産ハイライトによると、2019年上半期の平均入居率は80.8%まで下がり、2018年下半期から8.1ポイント低下しました。同レポートはこの低下を、オリンピアモールとWBアリーナの開業によるものとし、テナントが内装を整えて実際に入居するまでには一定の時間がかかると説明しています。
商業・小売スペースの拡大は、経済が成熟していることを示す有力な指標です。CBREとナイト・フランクはいずれも、カンボジアの不動産市場における小売セクターの見通しを前向きに評価しています。ナイト・フランクによれば、小売セクターは今後さらに505,521平方メートル(賃貸可能面積)が加わり、総供給量は844,026平方メートルに達する見込みで、2021年までに216%の増加となります。ただしこれは、発表済みのすべてのプロジェクトが予定どおり開業した場合の数字です。小売スペースは今後も拡大が続く一方、CBREの「Real Estate Outlook 2019」は、先進国市場を基準に価格を設定した場合、高級ブランドが売上目標を達成するのは難しくなる可能性があると注意を促しています。
小売セクターの成長は、カンボジア経済を別の角度から見る興味深い視点を与えてくれます。住宅やマンションのような「一度きりの大きな買い物」ではなく、平均的なカンボジア人が日常的にどれだけお金を使う意欲があるかを反映しているからです。
3.2.3 オフィススペース
カンボジアのオフィススペースは、2012年に開発プロジェクトが始まって以来、供給量を伸ばしてきました。ナイト・フランクの「H1 Real Estate Highlights 2019」によると、プノンペンの直近のオフィス供給量は2018年から23%増加し、463,701平方メートルに達しています。これはプノンペンで利用可能なグレードA、B、Cのオフィスを合計した数字です。
ナイト・フランクの報告では、2019年上半期時点で現在利用可能なオフィススペースの45%がグレードC、次いでグレードBが43%、残りの12%がグレードAとなっています。同レポートは、オフィススペースが130%(賃貸可能面積595,469平方メートル)増加し、2021年までに賃貸可能面積1,059,170平方メートルに達すると予測しています。そのうち新規供給の75%がグレードA、24%がグレードB、1%がグレードCとなる見込みです。この傾向は、カンボジアにおける高級オフィスの需要予測が急増していることと、中級・低級オフィスの供給が今後縮小していくことを明確に示しています。
近年、特に新しいオフィスビルにおいて、区分所有権(ストラタタイトル)付きのオフィスが市場に登場しています。こうしたストラタタイトルのオフィスは、入居するテナントの性質を除けば、実質的にストラタタイトルのマンションと同じように運用されます。従来の一括所有のオフィスビルに入居する企業は、通常、ビル全体を管理する一つの管理会社とやり取りします。一方、複数のストラタタイトル区画に入居する企業は、使用しているスペースごとに異なる所有者と交渉しなければならない場合があります。
ストラタタイトルのマンション市場が均衡に達したことで、ストラタタイトルは新たな不動産投資の形として台頭しています。ストラタタイトルのオフィスはオフィス不動産セクターでは新しい存在であるため、市場全体におけるその価値はまだ定まっていません。
プノンペンのオフィススペースは依然としてダウンペンに集中しており、全体の32%を占めています。次いでチャムカルモンが25%、セブンマカラが17%、ボンケンコンが15%となっています。残りのオフィススペースは主にグレードCのビルで、トゥールコーク、センソック、ミエンチェイ、チュロイチャンバーに分散しています。
3.2.4 消費者意識調査2019

マクロ経済レベルでカンボジアが遂げている成長を踏まえ、Realestate.com.khは2,000人を超える回答者を対象とした「消費者意識調査2019」を実施し、不動産市場に対する消費者の見方を調べました。回答者の属性はさまざまですが、73.4%はカンボジア人です。
残りの26.6%は外国人で、中国人、オーストラリア人、アメリカ人、フランス人をはじめ、欧米やアジア各国からの駐在者が含まれます。サンプル数は比較的少ないものの、回答者は主にRealestate.com.khを閲覧して不動産に関心を示した人々です。
調査では回答者の年齢も尋ねました。その結果、回答者の37.5%が21〜30歳であり、若い世代がカンボジアの不動産に関心を持っていることがうかがえます。すぐ後に続くのが31〜40歳の35.3%で、キャリアを築き、ある程度の貯蓄を持つ層と考えられます。大きく離れて51〜60歳が7.2%、60歳以上の年配層が5.6%を占めました。残る2.8%は20歳以下の回答者でした。
2,000人の回答者のうち46%がパートナーまたは配偶者と暮らしていると答えました。次に多いのが家族と同居している22.6%、そして一人暮らしも同じく22.6%でした。残りは友人とルームシェアをしているか、回答を控えた人々です。さらに、カンボジアで持ち家があると答えた回答者は51%で、2018年の48%から増加しました。
20%はローンを返済中と回答し、19%は賃貸に住んでいるが将来的に住宅を購入・所有する予定があると答えました。残りの12%は、購入の予定はなく賃貸に住み続けるとしています。
購買力調査では、購買力の目安を把握するため、回答者の月収も尋ねました。2019年の調査では、月収500ドル未満の層の回答が16%から21%へと注目すべき増加を見せました。これは、アルバイトをしている若者や新卒レベルの職に就いている人々が、Realestate.com.khを閲覧して不動産に関心を示していることが要因と考えられます。
月収500〜1,000ドルの層も回答が増え、5ポイント上昇して2019年は回答者の21.5%を占めました。この所得層は、賃貸を利用できる、あるいは初めての住宅購入で銀行融資を受けやすい層だと考えられます。
月収1,001〜2,000ドルの回答者は、全体の19%で横ばいでした。月収2,001〜3,000ドルの回答者は今年わずかに増加し、13.5%となりました。
所得の高い層では、月収3,001〜4,000ドルの回答者がわずかに減少し5.5%となりました。これは単に低所得層からの回答が増え、全回答者に占める割合が大きくなったためと考えられます。
月収4,001〜5,000ドルの層も同様で、ちょうど5%まで下がりました。月収5,001〜10,000ドルの回答者は、2019年の調査で9%から7%に減少しました。また、月収10,000ドル以上の超高所得層も9%から7.5%へ減少しています。
消費者意識調査では、このデータを用いて、各所得層とカンボジアの不動産にどれだけ支出する意欲があるかを照らし合わせて分析しています。
月収500ドル未満の層では、回答者の76%が不動産に5万ドル未満 しか支出する意思がないと答えています。一方13%は、5万1ドル~ 7万5,000ドルとやや高い金額まで支出する意思があります。約5%は 7万5,001ドル~10万ドルまで支出する意思があります。この所得層の 残りの回答者のうち10万ドル超を支出する意思があるのは5%未満です。
月収501~1,000ドルの層では、回答者の51%が不動産に5万ドル未満 を支出する意思があると答えています。さらに32%は5万1ドル~ 7万5,000ドルまで支出する意思があります。約9%の回答者は 7万5,001ドル~10万ドルまで支出する意思があります。10万ドル超を 支出する意思があるのは10%未満にとどまります。
月収1,001~2,000ドルの層では、回答者の40%が不動産に5万ドル未満 を支出する意思があると答えています。この層のさらに36%は 5万1ドル~7万5,000ドルまで支出する意思があります。約11%は 不動産に7万5,001ドル~10万ドルを支出する意思があります。 10万1ドル~20万ドルの支出意向を示したのは10%のみでした。 この所得層で20万ドル超を支出する意思があるのは3%未満です。
月収2,001~3,000ドルの層では、不動産に5万ドル未満を支出する 意思があるのはわずか22%です。この所得層で最も多い31%は 5万1ドル~7万5,000ドルを支出する意思があります。さらに24%は 7万5,001ドル~10万ドルというより高い金額まで支出する意思が あります。約17%の回答者は不動産に10万1ドル~20万ドルを支出する 意思があります。20万ドル超を支出する意思があるのは約5%のみです。
月収3,001~4,000ドルの層では、5万ドル未満の不動産への支出を 検討するのはわずか11%です。回答者の24.5%は5万1ドル~ 7万5,000ドルを支出するとしています。さらに24%の回答者は 不動産に7万5,001ドル~10万ドルを支出するとしています。 別の24.5%は10万1ドル~20万ドルの不動産への支出意思を 示しました。この層で20万1ドル~30万ドルの不動産に支出する 意思があると答えたのは11%のみです。30万ドル超を支出すると 答えたのは1%未満でした。
月収4,001~5,000ドルの層では、不動産に5万ドル未満を支出するのは わずか11%です。約22%は5万1ドル~7万5,000ドルの範囲で支出すると 回答しました。さらに20%は不動産に7万5,001ドル~10万ドルを支出 すると答えています。この所得層で最も多い35%は、不動産に 10万1ドル~20万ドルを支出すると答えました。9%は20万1ドル~ 30万ドルを支出するとしています。30万ドル超を支出すると答えたのは 約2%のみでした。

月収5,001~1万ドルの層では、約12%が不動産に5万ドル未満を支出 すると答えました。さらに11%は5万1ドル~7万5,000ドルを支出すると しています。この層で最も多い31%は、7万5,001ドル~10万ドルを 支出する意思があると答えました。約24%の回答者は不動産に 10万1ドル~20万ドルを支出すると示しています。これは支出意向の 興味深い下降であり、ひとつ下の(相対的に低い)所得層のほうが 不動産により多く支出する意思を示しているためです。
さらに12%の回答者は不動産に20万1ドル~30万ドルを支出すると 答えました。9%は30万ドル超を支出すると答えています。
月収1万ドル超の超高所得層では、約9%が不動産に5万ドル未満を 支出すると答えました。さらに9%は5万1ドル~7万5,000ドルの 範囲で支出すると答えています。この所得層の回答者の3%は 7万5,001ドル~10万ドルを支出すると答えました。
回答者の大半である30%は、不動産に10万1ドル~20万ドルを支出する と答えました。16%の回答者は不動産購入に20万1ドル~30万ドルを 支出する意思があると答えています。この高所得層では23%の回答者が 30万ドル超を支出する意思があると答えました。
回答者の支出意向は、所得が高いほど高価な物件を好むという 前提から大きく外れるものではありません。またこの傾向は、 10万ドル前後の価格帯の物件が、所得層で区分した市場の大部分を カバーしていることを示唆しています。
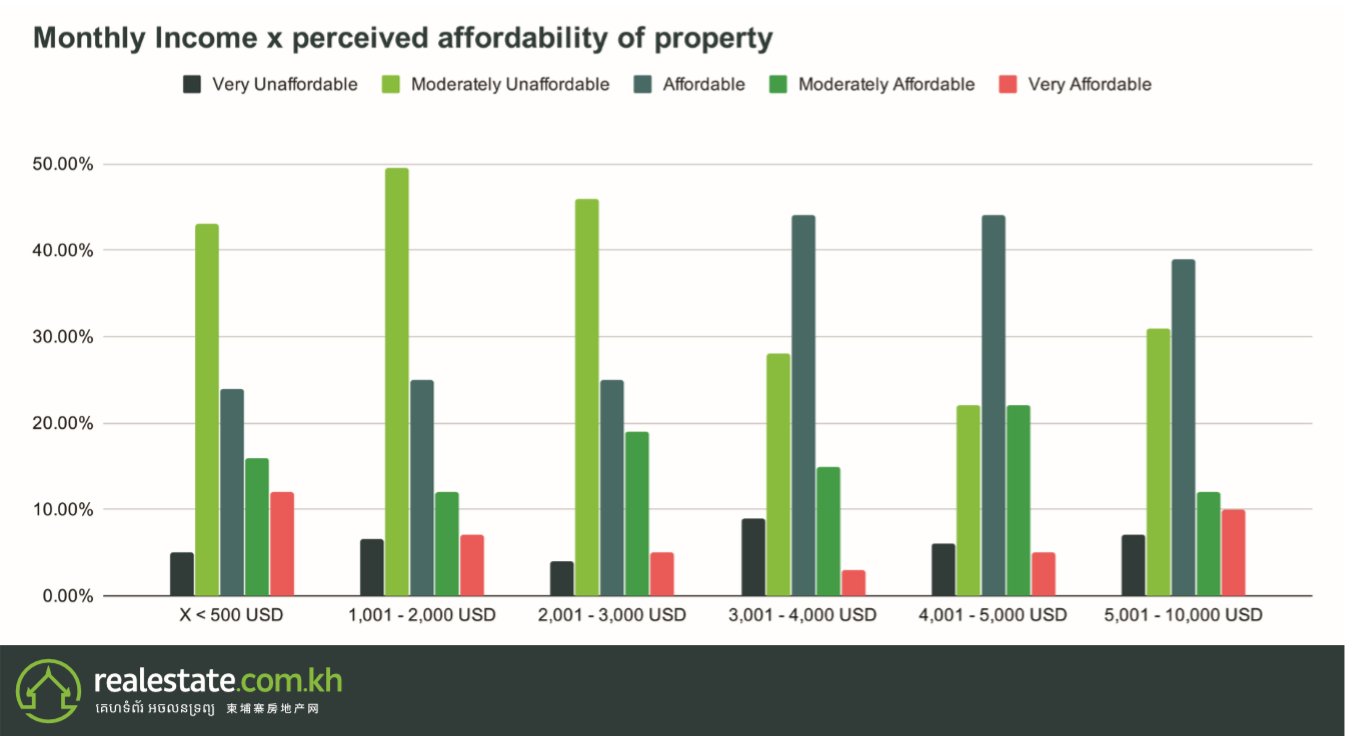
負担能力価格の割安感を把握するため、消費者意識調査2019では、 カンボジアの住宅価格についての受け止め方を回答者に選択して もらいました。選択肢は、非常に手頃、やや手頃、手頃、 やや割高、非常に割高の5段階です。
調査によると、全回答者の42%がカンボジアの住宅価格を 「やや割高」と感じていました。一方、住宅価格を手頃だと 感じている人は全回答者の29%でした。
住宅を「やや手頃」と感じたのは回答者の14%でした。両極では、 全回答者の9%が住宅を「非常に手頃」と感じ、反対に6%の回答者は 住宅を「非常に割高」と感じていました。
消費者意識調査では、この結果を所得層ごとの視点で 割安感を絞り込み、さらに詳しく分析しています。
調査によると、月収500ドル未満の回答者の43%が、カンボジアの 住宅をやや割高と感じていました。一方、この所得層の回答者の 24%は住宅を手頃だと感じていました。この所得層の27%の回答者は 住宅をやや手頃~非常に手頃だと感じていました。住宅を非常に 割高だと感じた回答者はわずか5%でした。
月収501~1,000ドルの層では、回答者の49.5%が住宅をやや割高だと 感じています。この所得層の回答者の25%は住宅を手頃だと感じて いました。約19%の回答者は住宅をやや手頃~非常に手頃だと 感じています。約6.5%の回答者は住宅を非常に割高だと感じていました。
月収1,001~2,000ドルの層では、回答者の50%が住宅をやや割高だと 感じています。さらに25%の回答者は住宅を手頃だと受け止めて います。約14%の回答者は住宅をやや手頃だと感じています。 5%の回答者は住宅を非常に手頃だと考えています。一方、この 所得層の6%の回答者は住宅価格を非常に割高だと考えています。
月収2,001~3,000ドル層では、回答者の46%が住宅価格を「やや割高」と 感じています。また25%は「手頃」と回答しました。 この所得層の約19%は住宅価格を「やや手頃」と 考えています。両極では、 5%が「非常に手頃」、4%が 「非常に割高」と回答しました。
月収3,001~4,000ドル層では、回答者の44%が住宅価格を「手頃」と感じており、 受け止め方に変化が見られます。 一方、この層の28%は「やや割高」と回答しました。 この所得層の15%は住宅価格を「やや手頃」と 考えています。興味深いことに、この所得層の9%は 住宅価格を「非常に割高」と感じており、 「非常に手頃」と答えた3%とは対照的です。
月収4,001~5,000ドル層では、回答者の44%が住宅価格を 「手頃」と感じています。次に多いのは「やや手頃」と 答えた22%で、さらに22%が「やや割高」と考えています。 両極では、6%が「非常に割高」、 5%が「非常に手頃」と回答しました。この所得層では 中央から両側へほぼ均等に分布しているようです。
最も高い月収5,001~10,000ドル層では、 回答者の39%が住宅価格を「手頃」と感じています。 次に多いのは「やや割高」と答えた31%です。 12%が「やや手頃」と回答し、さらに 10%が「非常に手頃」と答えました。この高所得層の7%は 住宅価格を「非常に割高」と考えています。
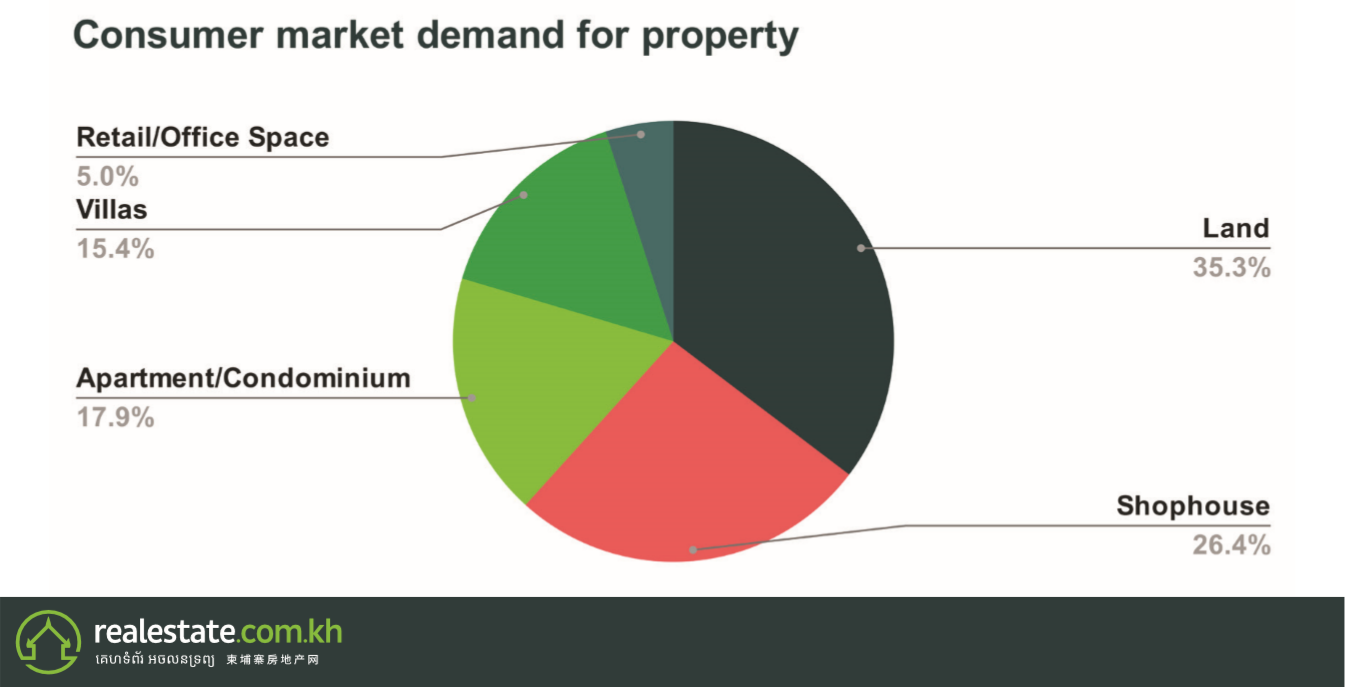
需要カンボジア王国では不動産需要が依然として高い水準にあります。 中間層の拡大、可処分所得の増加、そして不動産価格の上昇は、 国内外の投資家の関心を確実に高めてきました。そのため、 デベロッパーは拡大を続けるカンボジアの不動産市場における 多様な需要に応えようとしています。 消費者意識調査2019では、回答者にどのような種類の不動産の 購入を検討しているかを尋ね、需要の目安を把握しました。
2,000人を超える回答者のうち、35.5%が更地の土地の購入を 希望すると回答しました。これに次ぐのが ショップハウスに関心を持つ層で、回答者の26.5%です。 さらに18%がアパートの購入に関心があると回答しました。 続いて15.5%がヴィラの購入を検討しています。 残りの5%は商業用・オフィス物件への投資を検討しています。
消費者意識調査2019では、今後12か月以内に不動産の購入を 予定しているかを回答者に尋ね、需要の目安を把握しました。 回答者の約78%が翌年に不動産を購入すると回答した一方、 不動産の購入に関心がないと答えたのは わずか22%でした。
不動産価格の上昇は、より広い市場でも意識されています。 そこで消費者意識調査2019では、どのような目的で不動産を 購入するのかも尋ねました。自ら居住するために購入すると 答えたのは回答者の35%にとどまり、65%は投資物件・投資事業として 扱う予定であると回答しました。
物件の場所と種類カンボジアの3つの主要都市であるプノンペン、シェムリアップ、シアヌークビルを調査したところ、インタビュー対象者のほとんどは、首都の不動産を購入するつもりであると述べました。回答者の76 %がプノンペンを好み、続いて回答者の8 %がシェムリアップの不動産に興味を示しています。シアヌークビルでのショッピングで気付いた回答者の3 %よりわずかに高いです、カンポットの関心は、シアヌークビルの関心を上回り、5%よりわずかに高い。
2019年8月のオンライン賭博の全国的な禁止により、 シハヌークビルの不動産価格は大幅に下落しました。 大半の回答者が投資目的で不動産の購入を検討していることを 考えれば、この海沿いの都市の投資的魅力が急落したのは 予想どおりです。業界関係者は、同市の不動産市場が 回復するにはしばらく時間がかかるとの見方で一致しています。
不動産を探す人の大多数が首都の物件に関心を示したことから、 消費者意識調査2019では、プノンペンのどの地区で不動産を 購入する可能性が最も高いかを回答者に尋ねました。
調査回答者の15%がセンソックでの不動産購入に関心を示しました。 このエリアには数多くのボレイが立ち並び、さらに新たな ボレイ開発も進んでいるため、多くの住宅購入者に選ばれるのは ある意味当然といえます。現時点でプノンペン最大級の ショッピングモールといえるイオンモール2もこの地区にあります。
それに続くのが12%のチュロイチャンバーで、マンションや アパート、そして大規模なボレイ開発も集まる発展中の サテライトシティです。3位はトゥールコークで、回答者の8%が 同地区での不動産購入に関心を示しました。
このエリアもプノンペンにおけるボレイ開発の中心地です。 次に続くのは8%のチャムカルモン地区で、 マンションやアパート、レストラン、カフェ、 ショッピングセンター、市場が集まるエリアです。
ドーンペンで不動産を探すことに関心があるのは回答者の わずか5%です。同地区はプノンペンの中心的なビジネス街であり、 その結果として不動産価格が高いエリアであることを 考えれば、驚くべき結果ではありません。
多くの回答者の関心は市の郊外へと広がりつつあり、 そうしたエリアの開発物件を好む傾向が うかがえます。消費者意識調査2019では、 関心のある不動産の種類についても回答者に尋ねました。
調査データでは、ボレイ内の物件が29%、独立した戸建て・ヴィラが28%と、 関心はほぼ同水準で、その差は数十人の回答者にすぎません。 これに次ぐのが、新規開発物件のマンション購入を 検討する22%と、更地の土地の購入を検討する21%の回答者です。
お気に入りを追加
物件をブックマークする前に個人情報を入力してください。 アカウント設定を開く.

 携帯アプリを開く

