
3: PRZEGLĄD SEKTORA NIERUCHOMOŚCI KAMBODŻY
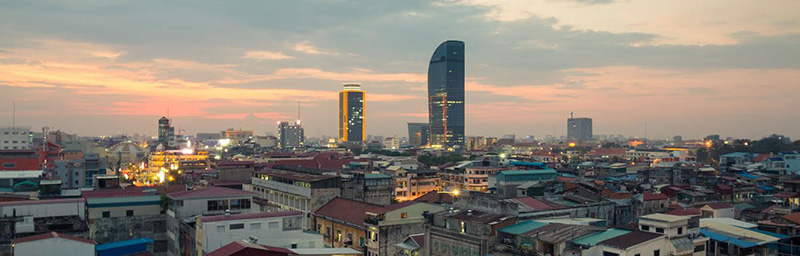
Sektor nieruchomości i budownictwa w Kambodży odnotował znaczący wzrost w ostatniej dekadzie dzięki krajowemu rozwojowi gospodarczemu, napływowi zagranicznych inwestycji i nowemu pokoleniu lokalnej klasy średniej poszukującej domów blisko głównych centrów miejskich.
Ponadto ciągłe zaostrzanie przepisów o własności zagranicznej i profesjonalizacja firm oraz agencji deweloperskich doprowadziły do wzrostu zaufania konsumentów, deweloperów i inwestorów na rynku nieruchomości jako całości.
Dane z badania pokazują jednak, że wielu konsumentów dostrzega szereg słabości rynku, a mianowicie: przystępność cenową nieruchomości, potrzebę finansowania zakupu nieruchomości oraz luki w branży dotyczące przepisów regulujących działalność pośredników w obrocie nieruchomościami i zinstytucjonalizowanych metod wyceny nieruchomości.
Rząd Kambodży zatwierdził łącznie 9,3 miliarda dolarów inwestycji kapitałowych w sektor budowlany w całym kraju, z których większość koncentruje się w południowym mieście Sihanoukville. Ten stały wzrost świadczy o zaufaniu inwestorów, ponieważ zarówno gospodarka, jak i rynek nieruchomości wykazują stałą stabilność i minimalne wahania od 2013 roku. Chiny prowadzą w zagranicznych inwestycjach w Kambodży.
Inne kraje, takie jak Japonia, Korea Południowa, Wietnam i Singapur, również zaczęły inwestować w Królestwie w rozwój nieruchomości, co prowadzi do rosnącej dywersyfikacji grona inwestorów. Inwestycje te obejmują także duże projekty infrastrukturalne, niezbędne dla dalszego rozwoju rynku nieruchomości, zwłaszcza poza głównymi ośrodkami Phnom Penh, Sihanoukville i Siem Reap.
Kraj odnotował również znaczny wzrost liczby zarejestrowanych firm nieruchomości, a na rynek weszło wielu międzynarodowych graczy, takich jak Knight Frank, CBRE, Century 21 i ERA. Te międzynarodowe firmy i ich ugruntowana reputacja odgrywają kluczową rolę w zwiększaniu zaufania obecnych i potencjalnych inwestorów do sektora nieruchomości w Kambodży.
Na rynku nowych inwestycji, wejście międzynarodowych firm takich jak Hongkong Land, Oxley Holdings, Creed Group, HLH Group, Prince Real Estate, R&F Properties, Meridian International Holdings, Yue Tai Group, Graticity Real Estate Development (GRED), TA Corporation i wiele innych wskazuje na silne zaufanie do potencjału Kambodży.
3.1 OPIS TYPÓW NIERUCHOMOŚCI
W Królestwie dostępnych jest kilka kluczowych typów nieruchomości.
condoKondominium odnosi się do budynku lub zespołu budynków zawierających wiele indywidualnie własnościowych apartamentów. Termin ten ogólnie dotyczy inwestycji wzniesionych po wprowadzeniu ustawy z 2010 r. o przyznawaniu cudzoziemcom praw własności w prywatnych jednostkach budynków współwłasności, która była pierwszą ustawą umożliwiającą cudzoziemcom posiadanie nieruchomości (tj. lokali w kondominium) na tytule strata, pod pewnymi warunkami. Inwestycje kondominium to zazwyczaj nowo wybudowane wieżowce z szeroką gamą nowoczesnych wyposażeń i udogodnień. Wiele mieszkań w Kambodży znajduje się w kompleksach mieszanych, co oznacza, że kompleks może również obejmować powierzchnię handlową, biura komercyjne, a w niektórych przypadkach hotele.
Mieszkania różnią się od kondominiów w Kambodży kilkoma czynnikami. Mieszkania znajdują się zwykle w budynkach sprzed 2010 r. i nie kwalifikują się do tytułów własności. Mieszkania są na ogół niższe od nowoczesnych kondominiów i zabudowy mieszanej. Ponadto mieszkania zazwyczaj nie są serwisowane. Kondominia z kolei tak i oferują wspólne udogodnienia, jak baseny i siłownie. Mimo to te dwa terminy często się pokrywają i są używane zamiennie w Królestwie.
WillaWolnostojące domy to wille, zwykle z ogrodem lub terenem na zewnątrz. Wille są w całym kraju – mieszczą firmy, rodziny kambodżańskie i wynajmujących ekspatriantów. W centralnych częściach Phnom Penh dobrze utrzymane wille są bardzo poszukiwane. Są zarówno nowo wybudowane, jak i odrestaurowane wille z epoki kolonialnej.
Tradycyjnie wille w centrum miast były wykorzystywane do różnych celów, takich jak handel, biura i mieszkania. Jednak z powodu intensywnej zabudowy w kluczowych dzielnicach Phnom Penh, Siem Reap i Sihanoukville wiele z tych will jest wyburzanych, aby zrobić miejsce dla nowych budynków, a podaż wolnostojących will (poza osiedlami borey) od tego czasu znacznie spadła.
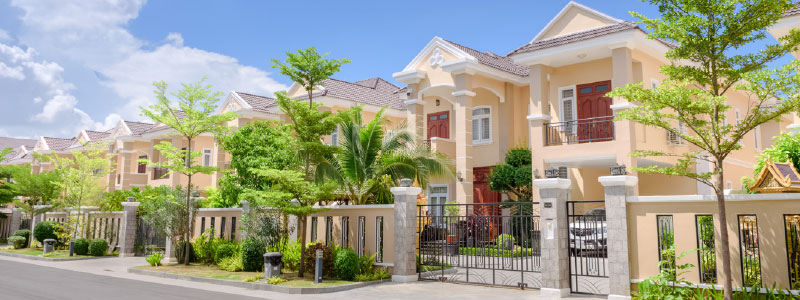
Wille są również głównym typem nieruchomości w osiedlach borey. Wielu deweloperów borey oferuje wille, wille bliźniacze i inne warianty w swoich projektach. Tego typu nieruchomości zazwyczaj mają najwyższe ceny. Wille są szczególnie pożądanym typem nieruchomości dla zamożniejszych kambodżańskich rodzin, oferując dom i grunt jako inwestycję z dużą ilością miejsca dla dalszej rodziny, zwierząt i pojazdów.
Tradycyjne drewniane domy khmerskieTradycyjne domy Khmerów z drewna na palach, chroniące przed powodziami. Przestrzeń pod domem to strefa rodzinna lub ochrona bydła na noc.
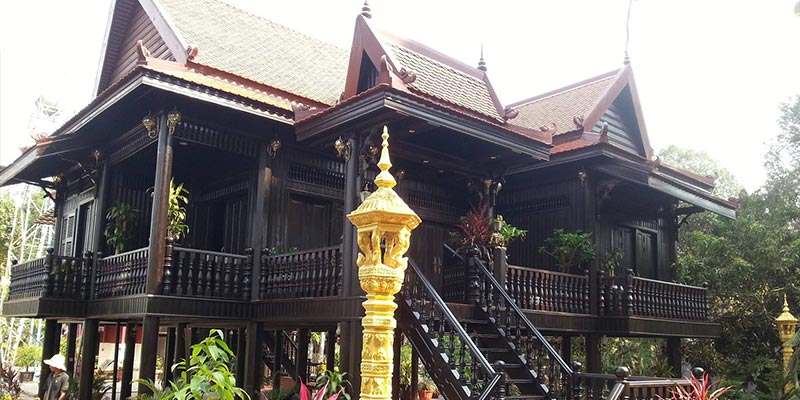
Wskutek ciągłego rozwoju sektora nieruchomości, większość drewnianych domów w centrach odnowiono, a przestrzenie pod nimi przekształcono w parterowe konstrukcje betonowe. Wiele z nich przerobiono też na restauracje lub obiekty turystyczne.
Poza ścisłym centrum jednak te tradycyjne domy są powszechne, zwłaszcza w dzielnicach zagrożonych powodzią.
Shophouse'y i odnowione shophouse'yKamienice w stylu khmerskim to wciąż dominujący typ nieruchomości w Królestwie. Mają zwykle standardowy wymiar 4 na 16 metrów (13 na 52 stopy). Zazwyczaj są to dwu-, trzy- lub czteropiętrowe budynki o długim i wąskim układzie. Kamienice stoją w rzędzie i dzielą ścianę z sąsiednim domem.
Domy sklepowe umożliwiają dostęp do ulicy na parterze, więc rodziny mogą otwierać małe sklepy w domu. Ten styl domu jest popularny w kambodżańskich rodzinach, dając dodatkowy dochód, o ile dom znajduje się w ruchliwej części miasta. W niektórych obszarach kambodżańskich miast i głównych ulic handlowych reguluje się, że właściciele domów sklepowych muszą używać powierzchni handlowej na parterze i mieć sklep, jeśli chcą tam mieszkać. Domy sklepowe są wynajmowane jako pojedyncze jednostki na piętro lub jako cały dom.
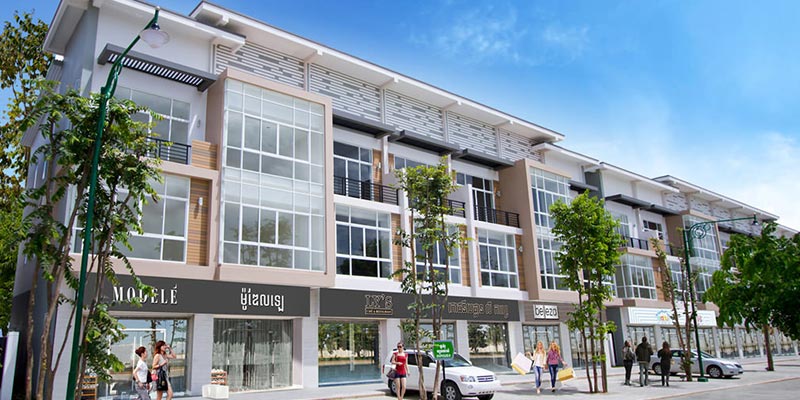
Jeśli chodzi o wyposażenie kuchni i łazienki, shophouse'y są zazwyczaj bardzo podstawowe. Jednak odnowione shophouse'y stają się coraz bardziej popularne. Odnowione wersje mają te same wymiary co tradycyjne shophouse'y, ale zawierają zachodnie akcenty poprzez nowoczesne udogodnienia i wystrój wnętrz. Shophouse'y zazwyczaj mają antresole, które umożliwiają dodatkową sypialnię.
Apartamenty z obsługąAparamenty serwisowane różnią się znacznie wielkością, stylem i ceną, w zależności od lokalizacji i jakości kompleksu. Udogodnienia w zachodnich apartamentach serwisowanych są bardziej kompleksowe niż w innych typach nieruchomości i przeznaczone głównie dla najemców, a nie kupujących. Obejmują one w pełni wyposażone kuchnie w stylu zachodnim, klimatyzację i wanny. Apartamenty serwisowane zazwyczaj oferują baseny, siłownie, pralnie, sprzątanie i całodobową ochronę.
Wraz z nową generacją apartamentów w centrach takich jak Phnom Penh i Sihanoukville, podaż mieszkań serwisowanych rośnie, gdyż deweloperzy i inwestorzy dążą do zabezpieczenia zwrotów z wynajmu dla ukończonych projektów. Rosnąca podaż obniża stawki wynajmijów za te jednostki.
Jednak w miarę jak więcej zagranicznych pracowników wchodzi do miast Królestwa, popyt na apartamenty serwisowe będzie nadal rósł. Tymczasem poziom profesjonalnego zarządzania nieruchomościami jest rosnący na całym rynku, szczególnie w Phnom Penh, oferując najemcom lepsze usługi.
BoreyBorey to osiedle zamknięte. Składa się z mieszanki pojedynczych willi, bliźniaków, willi hybrydowych, domów szeregowych, domów z sklepami, mieszkań i powierzchni handlowej. Inwestycje borey oferują różnorodność każdego typu nieruchomości i obejmują także obszary społeczne, takie jak centra handlowe, miejsca gastronomiczne, place zabaw i obiekty sportowe. Te inwestycje zazwyczaj koncentrują się na obrzeżach miast, ponieważ deweloperzy obawiają się cen gruntów z powodu ograniczonej siły nabywczej swojej grupy docelowej. Istnieje szeroki wybór opcji borey w całym kraju, o różnym poziomie jakości budowy i zarządzania nieruchomościami.
Domy Borey to preferowany wybór mieszkań dla większości khmerskich rodzin inwestujących w nową nieruchomość, ponieważ zapewniają pełną infrastrukturę w osiedlu i bezpieczne miejsce do wychowania rodziny.
Coraz częściej ekspatriaci szukający domu poza centrami miast są również zainteresowani wynajmem domów w borey, zwłaszcza ci z zwierzętami lub rodzinami. Jednak technicznie obcokrajowiec nie może kupić w osiedlu borey, ponieważ są to nieruchomości gruntowe.
3.2 OBECNE TRENDY RYNKU NIERUCHOMOŚCI
3.2.1 Mieszkania przystępne
ApartamentyProjekty apartamentowców w Kambodży koncentrowały się w centrum Phnom Penh. Według danych z raportu CBRE Market Outlook 2019, wzrost liczby inwestycji w apartamentowce rozpoczął się w 2014 roku z dużym (głównie zagranicznym) popytem z Chin, Singapuru, Tajwanu, Malezji, Korei i Japonii. Rynek apartamentowców przyciąga zagranicznych inwestorów, oferując stosunkowo wysokie stopy zwrotu z wynajmu wynoszące 5% i 8%, co umożliwia dolaryzacja gospodarki Kambodży.
Prognozowany popyt na apartamentowce utrzyma się do 2020 r., bazując na ukończonych i ogłoszonych projektach od 2019. Według Knight Frank’s H1 2019, ukończono 6 projektów apartamentowców, a 16 uruchomiono w tym samym okresie. Apartamentowce klasy A (wysokiej) dominują wśród ukończonych i ogłoszonych, skierowane do zamożnych Kambodżan i zagranicznych inwestorów szukających wysokich dochodów z wynajmu.
Obecnie 61% dostępnych apartamentów uznaje się za luksusowe. Rosnącą podaż tych apartamentów wchłaniają głównie zagraniczni inwestorzy, ostatnio napływ chińskich emigrantów, ponieważ są one poza zasięgiem większości krajowych nabywców.
Wzrasta jednak liczba kondominiów klasy B (średniej półki) głównie dla krajowych nabywców. Ten typ kondominium będzie się rozwijać głównie z powodu wysokich cen jednostek klasy A dla większości kambodżańskich rodzin. Kondominia klasy B wypełniają lukę rynkową stworzoną przez Kambodżan z klasy średniej szukających miejsca do życia w mieście lub jako inwestycji na rynku wynajmu.
Poprzednie twierdzenie ma więcej racji, ponieważ klasa średnia w Kambodży rozważa zamieszkanie bliżej lub w centrach biznesowych miasta ze względu na rosnący ruch w Phnom Penh. Jest to gorący temat od początku 2014 roku, gdy coraz więcej ludzi przyjeżdża ze wsi do lepiej płatnej pracy. Problem pogłębia brak systemu transportu masowego obsługującego miejskie centra stolicy.
Ogólnie rzecz biorąc, sektor kondominiów w Phnom Penh będzie wymagał uważnej obserwacji, ponieważ wzrost podaży wskazuje na prognozy popytu, ale stwarza ryzyko przesycenia, które może nie zostać odpowiednio wchłonięte przez zamożnych Kambodżan, a nawet zagranicznych inwestorów/ekspatriantów w długim okresie. Ceny kondominiów – zarówno sprzedaży, jak i wynajmu – będą musiały stać się konkurencyjne, aby: utrzymać zainteresowanie zagranicznych inwestorów rynkiem nieruchomości w Kambodży oraz zaspokoić rosnący popyt średniej klasy na mieszkania w kondominiach.
Apartamenty z obsługąMieszkania serwisowane to w pełni umeblowane apartamenty z sprzątaniem kilka razy w tygodniu. Niektóre oferują dodatkowe udogodnienia dla najemców, by utrzymać konkurencyjność w rosnącej podaży tego typu nieruchomości w Phnom Penh. Według Knight Frank’s H1 2019 Real Estate Highlights, łączna podaż wyniosła 5 483 mieszkań serwisowanych w pierwszej połowie 2019 r., co oznacza wzrost o ok. 9% rok do roku w porównaniu z tym samym okresem 2018 r. Knight Frank podaje wskaźnik obłożenia na poziomie 74% dostępnych jednostek na koniec H1 2019.
Ten stosunkowo wysoki wskaźnik zajętości wskazuje na duże zainteresowanie tego typu nieruchomościami, ponieważ są w pełni umeblowane i oferują usługi zwiększające atrakcyjność życia dla obcokrajowców. Większość tych apartamentów serwisowych skupia się w dzielnicy BKK – 35%, następnie Chamkarmon – 20%, Daun Penh – 13% i Toul Kork – 13%. Pozostałe apartamenty są rozproszone po 7 Makara, Chroy Changvar, Sen Sok i Mean Chey.
W przeciwieństwie do kondominiów, średniej klasy apartamenty serwisowe dominują w tej kategorii z 57% udziału w rynku, według raportu Knight Frank’s H1 Real Estate Highlights. Dominacja średniej klasy apartamentów serwisowych może utrzymać się przez kilka lat jako atrakcyjna alternatywa dla coraz droższych kondominiów.
Większość apartamentów z obsługą jest przeznaczona pod wynajem i znajduje się w dzielnicach biznesowych, co czyni je jeszcze bardziej atrakcyjnymi dla rosnącej populacji obcokrajowców w Phnom Penh. Niektóre kompleksy takich apartamentów były rzekomo wynajmowane przez chińskie firmy jako mieszkania dla personelu ze względu na ich wygodę.
Według CBRE Real Estate Outlook 2019, wzrost apartamentów serwisowych przyciągnął uwagę międzynarodowych marek jak The Ascott i Oakwood. Niektórzy deweloperzy kondominiów w Kambodży rozważają przekształcenie części swoich projektów w apartamenty serwisowe, by zrekompensować słabą przedsprzedaż jednostek.
Raport Knight Frank za I połowę 2019 r. wskazuje na pozytywne perspektywy wzrostu tego typu nieruchomości. Rozwój apartamentów serwisowanych ma się utrzymać, ponieważ po 2020 r. w fazie planowania zidentyfikowano ponad 1300 jednostek. Pomimo wzrostu podaży w 2018 r. ceny nie spadły, ponieważ spodziewany spadek został zrównoważony napływem chińskich ekspatriantów do miasta.
BoreyRozwój borey w Kambodży, szczególnie w Phnom Penh, po raz pierwszy wzbudził zainteresowanie w latach 2000. Od tego czasu deweloperzy borey wykorzystali rosnące zainteresowanie tymi zamkniętymi i strzeżonymi osiedlami oferującymi różnorodne nieruchomości, takie jak Shophouses, Linked Houses, Twin Villas, Queen & King Villas, według Knight Frank Cambodia.
Biorąc pod uwagę szybki rozwój Phnom Penh jako miasta, większość (96%, według raportu Knight Frank z H1 2019) inwestycji typu borey znajduje się w podmiejskich dzielnicach Phnom Penh, w przeciwieństwie do koncentracji apartamentów serwisowanych w centrum miasta. W H1 2019 odnotowano ponad 51 278 jednostek w ramach 131 inwestycji borey.
Średni segment boreys ma zdominować przyszłe dostawy boreys (59%), a za nim Ekonomiczny (33%) i Premium (8%). Boreys są głównie dla krajowych nabywców, którzy preferują ten typ jako główną rezydencję.
Według Knight Frank, deweloperzy borey odnotowują sprzedaż na poziomie od 40% do 70%. Ze względu na ogromny popyt krajowy, deweloperzy nieruchomości nie wykazują oznak spowolnienia w uruchamianiu projektów borey – w samym H1 2019 uruchomiono 18 takich projektów.
Tempo wzrostu w Phnom Penh sprawiło, że budowa niedrogich mieszkań w centrum miasta stała się praktycznie niemożliwa. Rozwój projektów borey na obrzeżach Phnom Penh prawdopodobnie odbije się na całym rynku nieruchomości. Według Knight Frank, miasta satelickie, z własnymi dzielnicami handlowymi i biznesowymi, mogą zacząć powstawać, gdy mieszkańcy boreyów poza miastem będą preferować udogodnienia bliżej siebie niż dojazdy do ruchliwego centrum stolicy.
Łączna podaż mieszkań, obejmująca wszystkie typy nieruchomości mieszkalnych, wyniosła 74 307 jednostek tylko w pierwszej połowie 2019 roku. Dla porównania, łączna dostępna liczba mieszkań w 2018 roku wynosiła 76 560. Ukończone jednostki mieszkalne tylko w pierwszej połowie 2019 roku stanowią już 97% wszystkich wyprodukowanych w 2018 roku. Można się spodziewać, że 2019 może być najlepszym rokiem dla kambodżańskich deweloperów, szczególnie w zakresie rozwoju osiedli typu borey.
Zapotrzebowanie na niedrogie mieszkania zostało również dostrzeżone przez rząd. MLMUPC oświadczyło, że rząd będzie kontynuował wdrażanie Krajowej Polityki Mieszkaniowej, której cele obejmują zapewnienie niedrogich mieszkań Kambodżanom z niższej klasy średniej. Jednym z mechanizmów, przy którym MLMUPC współpracuje z Ministerstwem Gospodarki i Finansów, jest tworzenie niedrogich mieszkań poprzez ulgi podatkowe zarówno dla deweloperów, jak i końcowych nabywców.
Rząd uważa, że 55 000 nowych domów w miastach są potrzebne każdego roku, aby zaspokoić rosnący popyt. Przewiduje się że do 2030 roku Kambodża będzie potrzebować dodatkowych 800 000 domów w całym kraju, ponieważ populacja ma wzrosnąć do ponad 19 mln.
3.2.2 Lokale handl./det.
Kambodżański zmysł zakupów przeszedł długą drogę od tradycyjnych straganów, targowisk i domów handlowych. Rosnąca klasa średnia przyjęła koncepcję centrów handlowych i podium, głównie napędzaną wzrostem ich dochodów do dyspozycji. Popyt na więcej opcji handlowych przyciągnął uwagę międzynarodowych detalistów, a lokalni deweloperzy torują im drogę.
Łączna dostępna powierzchnia handlowa w Phnom Penh w 2019 r. wynosi 338 505 m² powierzchni najmu netto (NLA) według raportu Knight Frank H1 2019 Real Estate Highlights. Otwarcie Olympia Mall (60 000 m²), Midtown Mall (5 000 m²) i WB Arena (6 500 m²) znacząco przyczyniło się do ogromnego wzrostu rok do roku. Ten sam raport szacuje, że do końca 2019 r. przybędzie kolejne 109 947 m² NLA dla handlu, o ile projekty zostaną ukończone zgodnie z harmonogramem.
Lokalni deweloperzy, tacy jak Chip Mong Group i Peng Houth, według CBRE’s Real Estate Market Outlook 2019, uruchomili kilka projektów mających na celu zaspokojenie popytu na więcej opcji handlowych ze strony konsumentów. Chip Mong Group w szczególności ogłosiła ostatnio plany opracowania 6 projektów handlowych, które zostaną otwarte w ciągu najbliższych 3 lat.
AEON Co. Ltd., japoński deweloper centrów handlowych prowadzący dwa z największych centrów handlowych w Phnom Penh, ogłosił otwarcie trzeciego centrum handlowego AEON zlokalizowanego na południu Phnom Penh wzdłuż Samdech Techo Hun Sen Boulevard. Trzecie centrum AEON ma podobno 174 000 m² - wielkość AEON Mall 1 i 2 razem wziętych.
Podia handlowe również zajmują swoje miejsce w rosnącym apetycie Kambodży na opcje handlowe. The Peak przewodzi w segmencie podiów handlowych dzięki swojemu kompleksowi handlowo-mieszkalnemu, który ma otworzyć się w 2020 roku. Podia handlowe są stosunkowo nowszym konceptem na kambodżańskim rynku detalicznym, więc ich akceptacja w szerszym rynku jest jeszcze do sprawdzenia.
Zgodnie z raportem Knight Frank’a dotyczącym nieruchomości w H1 2019, średni wskaźnik obłożenia w H1 2019 spadł do 80,8% - o 8,1 pkt w porównaniu z H2 2018. Raport przypisuje ten spadek otwarciu Olympia Mall i WB Arena, ponieważ minie trochę czasu, zanim sprzedawcy wyposażą swoje lokale i fizycznie je zajmą.
Wzrost powierzchni komercyjnych/handlowych jest dobrym wskaźnikiem dojrzewającej gospodarki. Zarówno CBRE, jak i Knight Frank prognozują pozytywne perspektywy dla sektora handlowego rynku nieruchomości w Kambodży. Według Knight Frank sektor handlowy powiększy się o dodatkowe 505 521 m² NLA, co zwiększy całkowity zasób do 844 026 m² – wzrost o 216% do 2021 r. Zakłada to, że wszystkie ogłoszone projekty dotrzymają planowanych terminów uruchomienia. Choć powierzchnia handlowa będzie nadal rosnąć, raport CBRE Real Estate Outlook 2019 ostrzega marki premium, które mogą mieć trudności z osiągnięciem celów handlowych, jeśli ceny zostaną ustalone na podstawie rynków rozwiniętych.
Wzrost sektora detalicznego oferuje interesującą alternatywną perspektywę gospodarki Kambodży, uwzględniając codzienną skłonność do wydawania przeciętnego Kambodżanina w przeciwieństwie do „jednorazowych, dużych” zakupów, takich jak domy i apartamenty.
3.2.3 Przestrzenie biurowe
Powierzchnie biurowe w Kambodży wzrosły od rozpoczęcia projektów w 2012. Według Knight Frank’s H1 Real Estate Highlights 2019, najnowszy zasób powierzchni biurowych w Phnom Penh wzrósł o 23% z 2018 i wynosi 463,701 mkw. Jest to łączna ilość sklasyfikowanych biur dostępnych w Phnom Penh, a konkretnie klasy A, B i C.
Według Knight Frank, na koniec I połowy 2019 roku 45% dostępnej powierzchni biurowej to klasa C, 43% klasa B, a 12% klasa A. Raport prognozuje wzrost powierzchni biurowej o 130% (595 469 m2 PUM), co do 2021 roku da 1 059 170 m2 PUM, z czego 75% nowej podaży to klasa A, 24% klasa B, a 1% klasa C. Trend wyraźnie wskazuje na gwałtowny wzrost prognozowanego popytu na biura klasy A w Kambodży i kurczenie się podaży biur średniej i niskiej klasy.
Biura typu strata-title pojawiły się niedawno na rynku, głównie w nowszych budynkach biurowych. Działają one podobnie jak kondominia strata-title, z wyjątkiem typu najemców. Firmy zajmujące tradycyjne, centralnie własnościowe budynki biurowe zwykle mają do czynienia z jednym zarządcą budynku. Z kolei firmy zajmujące wiele jednostek strata-title mogą musieć kontaktować się z różnymi właścicielami zajmowanych powierzchni.
Tytuły strata stają się nową formą inwestycji w nieruchomości gdy rynek mieszkań strata osiąga równowagę. Ponieważ biura strata są nowością w sektorze biurowym, ich wartość na szerszym rynku jest jeszcze do określenia.
Biura w Phnom Penh znajdują się głównie w Daun Penh – 32%. Następnie Chamkarmon – 25%, 7 Makara – 17%, i Boeng Keng Kong – 15%. Pozostałe biura, głównie budynki klasy C, rozmieszczone są w Toul Kork, Sen Sok, Meanchey i Chroy Changvar.
3.2.4 Badanie nastrojów konsumentów 2019

Biorąc pod uwagę wzrost, jaki Kambodża przeżywa na poziomie makroekonomicznym, Realestate. com.kh zbadał postrzeganie rynku nieruchomości przez konsumentów w ramach Consumer Sentiment Survey 2019, który objął ponad 2 000 respondentów. Demografia tych respondentów jest zróżnicowana, ale większość to Kambodżanie – 73,4%.
Pozostałe 26,6% stanowią obcokrajowcy: Chińczycy, Australijczycy, Amerykanie, Francuzi oraz wielu innych zachodnich i azjatyckich ekspatów. Choć próba jest stosunkowo niewielka, respondenci to głównie osoby, które wykazały zainteresowanie nieruchomościami, przeglądając Realestate.com.kh.
Uczestników badania zapytano o wiek. Ankieta wykazała, że 37,5% respondentów miało 21–30 lat, co sugeruje zainteresowanie młodych ludzi kambodżańskimi nieruchomościami. Tuż za nimi, z 35,3%, znaleźli się respondenci w wieku 31–40 lat, czyli osoby z karierą i pewnymi oszczędnościami. Daleko w tyle, z 7,2%, są respondenci w wieku 51–60 lat. Starsi uczestnicy, w wieku 60 lat i więcej, stanowili 5,6% badania. Ostatnie 2,8% pochodziło od respondentów w wieku 20 lat i poniżej.
Spośród 2000 respondentów 46% zadeklarowało, że mieszka z partnerem lub małżonkiem. Kolejne 22,6% mieszka z rodziną, a tyle samo, 22,6%, stanowią osoby samotne. Reszta dzieli przestrzeń z przyjaciółmi lub woli nie precyzować. Ponadto 51% respondentów twierdzi, że jest właścicielami domów w Kambodży, co stanowi wzrost z 48% w 2018 r.
20% respondentów spłaca obecnie swoje pożyczki, 19% wynajmuje, ale planuje zakup własnej nieruchomości, a pozostałe 12% wynajmuje bez planów jej zakupu.
Siła nabywczaAnkieta zapytała respondentów o ich miesięczne dochody, aby oszacować siłę nabywczą. Nasze badanie z 2019 r. pokazuje znaczący wzrost udziału respondentów zarabiających poniżej 500 $ miesięcznie – segment ten wzrósł z 16% do 21% w tym roku. Może to wynikać z zainteresowania młodych ludzi pracujących w niepełnym wymiarze godzin lub na stanowiskach początkowych rynkiem nieruchomości poprzez przeglądanie Realestate.com.kh.
Dane pokazują też większy udział osób zarabiających od $500 do $1000 miesięcznie – wzrosły o 5 pkt., stanowiąc 21.5% respondentów w 2019 r. Ta grupa dochodowa to prawdopodobnie osoby, które stać na wynajem i/lub są bardziej uprawnione do kredytu bankowego na zakup pierwszej nieruchomości.
Uczestnicy zarabiający 1001–2000 USD miesięcznie pozostali na 19% ogółu respondentów. Zarabiający 2001–3000 USD nieznacznie wzrosli do 13.5% w tym roku.
W górnej części spektrum dochodów respondenci zarabiający $3,001 do $4,000 nieznacznie spadli do 5.5%. Można to po prostu przypisać zwiększonemu udziałowi niższej grupy dochodowej, co dało większy odsetek ogółu respondentów.
To samo dotyczy zarabiających 4001–5000 $, zsuwających się do\nfl at 5%. Uczestnicy zarabiający 5001–10 000 $ zmniejszyli się\nz 9% do 7% w badaniu 2019. Natomiast ultra wysokie dochody na 10 000 $\nlub więcej miesięcznie spadły z 9% do 7.5%.
Badanie Nastrojów Konsumentów używa tych danych do oceny jak każda
Dla zarabiających poniżej 500 dolarów miesięcznie, 76% respondentów deklaruje, że wydałoby mniej niż 50 000 dolarów na nieruchomość. 13% natomiast jest skłonnych wydać nieco więcej, od 50 001 do 75 000 dolarów. Około 5% chce wydać od 75 001 do 100 000 dolarów. Mniej niż 5% pozostałych respondentów w tym przedziale dochodów jest skłonnych wydać ponad 100 000 dolarów.
Dla zarabiających $501–$1,000 miesięcznie, 51% respondentów chce wydać poniżej $50,000 na nieruchomość. Kolejne 32% chce wydać więcej, między $50,001 a $75,000. Około 9% respondentów chciałoby wydać $75,001–$100,000. Tylko mniej niż 10% chce wydać ponad $100,000.
Dla osób zarabiających od $1,001 do $2,000 miesięcznie, 40% respondentów jest skłonnych wydać mniej niż $50,000 na nieruchomość. Kolejne 36% z tego przedziału jest skłonnych wydać od $50,001 do $75,000. Około 11% jest skłonnych wydać od $75,001 do $100,000. Tylko 10% wskazało gotowość do wydania od $100,001 do $200,000. Tylko mniej niż 3% z tego przedziału dochodów jest skłonnych wydać ponad $200,000.
Dla osób zarabiających od $2,001 do $3,000 miesięcznie, tylko 22% są skłonne wydać na nieruchomość poniżej $50,000. Większość w tym przedziale dochodów, bo 31%, jest skłonna wydać $50,001 do $75,000. Kolejne 24% są skłonne wydać więcej, $75,001 do $100,000. Około 17% respondentów jest skłonnych wydać $100,001 do $200,000 na nieruchomość. Tylko około 5% jest skłonnych wydać na nieruchomość powyżej $200,000.
Dla osób zarabiających 3001–4000 USD miesięcznie, tylko 11% rozważałoby zakup nieruchomości poniżej 50 000 USD. 24,5% respondentów wydałoby 50 001–75 000 USD. Kolejne 24% wydałoby 75 001–100 000 USD. Natomiast 24,5% byłoby skłonnych wydać 100 001–200 000 USD. Tylko 11% z tego przedziału zadeklarowało wydatek 200 001–300 000 USD. Ponad 300 000 USD wskazało mniej niż 1%.
Dla osób zarabiających od $4 001 do $5 000, tylko 11% wydałoby mniej niż $50 000 na nieruchomość. Około 22% wskazało, że wydałoby od $50 001 do $75 000. Kolejne 20% stwierdziło, że wydałoby od $75 001 do $100 000. Większość respondentów w tym przedziale dochodowym, bo 35%, zadeklarowała wydatki od $100 001 do $200 000. Natomiast 9% wydałoby od $200 001 do $300 000. Tylko około 2% stwierdziło, że wydałoby ponad $300 000.

Dla zarabiających od $5,001 do $10,000, około 12% stwierdziło, że wydałoby mniej niż $50,000 na nieruchomość. Kolejne 11% stwierdziło, że wydałoby od $50,001 do $75,000. Większość respondentów w tym przedziale, bo 31%, zadeklarowała gotowość wydania od $75,001 do $100,000. Około 24% respondentów wskazało, że wydałoby od $100,001 do $200,000 na nieruchomość – to interesujący spadek skłonności do wydatków w porównaniu z poprzednim (relatywnie niższym) przedziałem dochodów, który byłby skłonny wydać więcej na nieruchomość.
Kolejne 12% respondentów stwierdziło, że wydałoby od $200,001 do $300,0000 na nieruchomość. Natomiast 9% stwierdziło, że wydałoby ponad $300,000.
Dla ultra-wysokich dochodów powyżej 10 000 USD miesięcznie, około 9% stwierdziło, że wydałoby na nieruchomość mniej niż 50 000 USD. Kolejne 9% stwierdziło, że wydałoby od 50 001 do 75 000 USD. 3% respondentów w tym przedziale dochodowym stwierdziło, że wydałoby między 75 001 a 100 000 USD.
Większość respondentów, bo 30%, zadeklarowało wydanie $100,001 - $200,000 na nieruchomość. 16% respondentów stwierdziło, że byłoby skłonnych wydać $200,001 do $300,000 na zakup nieruchomości. Natomiast 23% respondentów z tego wysokodochodowego przedziału powiedziało, że byłoby skłonnych wydać ponad $300,000.
Skłonność do wydawania respondentów nie odbiega znacząco od założeń, że wyższe dochody prowadzą do droższych preferencji. Trend sugeruje też, że nieruchomości w okolicach 100 000 USD pokrywają większość rynku podzielonego według dochodów.
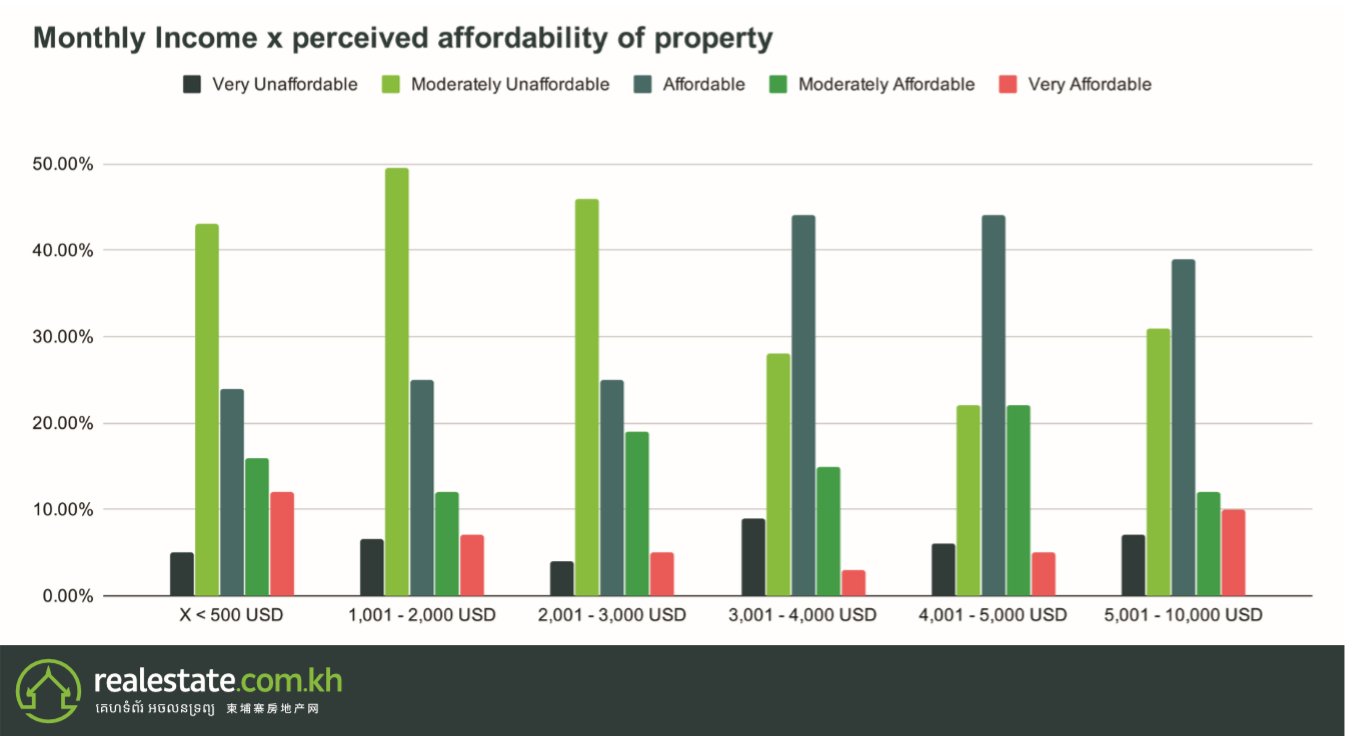
PrzystępnośćAby zmierzyć postrzeganą przystępność cenową, badanie Consumer Sentiment Survey 2019 dało respondentom wybór ich postrzeganej przystępności cen mieszkań w Kambodży. Wybór pytał, czy uważają ceny za: Bardzo przystępne, Umiarkowanie przystępne, Przystępne, Umiarkowanie nieprzystępne i Bardzo nieprzystępne.
Badanie wykazało, że 42% wszystkich respondentów uznało ceny mieszkań w Kambodży za umiarkowanie niedostępne. Natomiast osoby postrzegające ceny mieszkań jako dostępne stanowią 29% wszystkich respondentów.
Mieszkania za umiarkowanie przystępne uznało 14% respondentów. Na skrajnościach 9% respondentów uznało za bardzo przystępne, a na przeciwnym krańcu 6% za bardzo nieprzystępne.
Ankieta nastrojów konsumenckich rozbija ten wynik, filtrując postrzeganą przystępność przez pryzmat każdego przedziału dochodów.
Badanie wykazało, że 43% respondentów zarabiających poniżej 500 $ miesięcznie uznało mieszkania za umiarkowanie niedostępne w Kambodży. 24% respondentów w tym przedziale dochodowym uznało mieszkania za dostępne. 27% uznało mieszkania za umiarkowanie do bardzo dostępnych. Tylko 5% respondentów uznało mieszkania za bardzo niedostępne.
Dla przedziału dochodów od 501 do 1000 dolarów, 49,5% respondentów uznaje mieszkania za umiarkowanie niedostępne. 25% respondentów w tym przedziale dochodów uznało mieszkania za dostępne. Około 19% respondentów uznaje mieszkania za umiarkowanie do bardzo dostępnych. Około 6,5% respondentów uznało mieszkania za bardzo niedostępne.
Dla przedziału $1,001 do $2,000, 50% respondentów uznaje mieszkania za umiarkowanie niedostępne. Kolejne 25% respondentów postrzega mieszkania jako dostępne. Około 14% respondentów uznaje mieszkania za umiarkowanie dostępne. 5% respondentów widzi mieszkania jako bardzo dostępne. Podczas gdy 6% respondentów w tym przedziale dochodowym widzi ceny mieszkań jako bardzo niedostępne.
Dla przedziału dochodów od $2,001 do $3,000, 46% respondentów uważa mieszkania za umiarkowanie niedostępne. Kolejne 25% respondentów uważa mieszkania za dostępne. Około 19% respondentów w tym przedziale dochodów uważa mieszkania za umiarkowanie dostępne. Na skrajnych końcach, 5% za bardzo dostępne, a 4% uważa mieszkania za bardzo niedostępne.
Dla przedziału dochodowego od 3 001 do 4 000 USD zauważamy zmianę w postrzeganiu – 44% respondentów uznaje mieszkania za przystępne, a 28% za umiarkowanie niedostępne. 15% respondentów w tym przedziale dochodowym uważa mieszkania za umiarkowanie przystępne. Co ciekawe, 9% respondentów w tym przedziale dochodowym uznaje je za bardzo niedostępne. Kontrastuje to z 3%, którzy uważają je za bardzo przystępne.
W przedziale dochodowym od 4001 do 5000 USD, 44% respondentów uznaje mieszkania za przystępne. Następnie 22% respondentów uznaje je za umiarkowanie przystępne. Kolejne 22% uważa je za umiarkowanie nieprzystępne. Na skrajnościach 6% uznaje je za bardzo nieprzystępne, a 5% za bardzo przystępne. W tym przedziale dochodowym widać równomierne rozłożenie od środka na zewnątrz.
Dla najwyższego przedziału dochodów $5 001–10 000, 39% respondentów uważa mieszkania za przystępne. Następnie 31% mówi, że są umiarkowanie nieprzystępne. 12% – umiarkowanie przystępne, a 10% – bardzo przystępne. 7% w tym przedziale twierdzi, że są bardzo nieprzystępne.
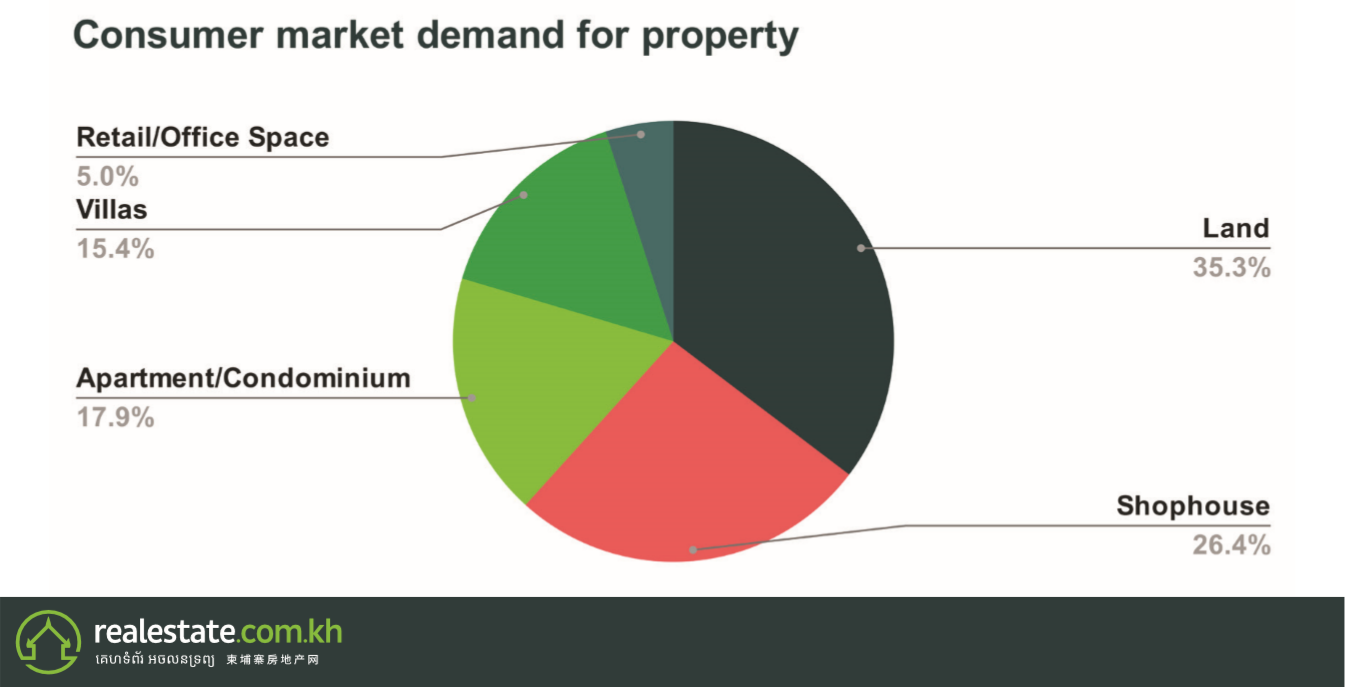
PopytPopyt na nieruchomości pozostaje wysoki w Królestwie Kambodży. Ekspansja klasy średniej, ich dochód rozporządzalny, oraz wzrost cen nieruchomości z pewnością wzbudziły zainteresowanie inwestorów, zarówno lokalnych, jak i zagranicznych. Dlatego deweloperzy starali się sprostać różnym wymaganiom stale rozwijającego się rynku nieruchomości w Kambodży. Badanie nastrojów konsumentów 2019 uzyskało szacunkową miarę popytu, pytając respondentów, jaki rodzaj nieruchomości planują kupić.
Spośród ponad 2000 respondentów, 35.5% wskazało, że wolałoby kupić niezabudowane działki. Następnie 26.5% respondentów interesuje się domami handlowymi. Kolejne 18% respondentów chce kupić condo. Potem 15.5% szuka willi. Pozostałe 5% inwestuje w powierzchnie handlowe/biurowe.
Badanie Nastrojów Konsumenckich 2019 miało na celu oszacowanie popytu, pytając respondentów, czy planują zakup nieruchomości w ciągu najbliższych 12 miesięcy. Około 78% respondentów wskazało, że kupi nieruchomość w następnym roku, a tylko 22% stwierdziło, że nie jest zainteresowanych zakupem.
Wzrost cen nieruchomości nie umknął uwadze szerszego rynku. Dlatego w Badaniu Nastrojów Konsumenckich 2019 zapytano respondentów, w jakim celu kupują nieruchomość. Tylko 35% respondentów stwierdziło, że kupuje nieruchomość na własne potrzeby, w przeciwieństwie do 65%, którzy planowali traktować ją jako inwestycję.
Lokalizacja i typ nieruchomościPatrząc na trzy główne kambodżańskie ośrodki miejskie, Phnom Penh, Siem Reap i Sihanoukville, większość respondentów wskazała, że szukała nieruchomości w stolicy. 76% respondentów preferowało Phnom Penh, następnie 8% zainteresowanych nieruchomościami w Siem Reap i nieco ponad 3% którzy szukali nieruchomości w Sihanoukville. Zainteresowanie Kampot przewyższyło zainteresowanie Sihanoukville o nieco ponad 5%.
Ogólnokrajowy zakaz hazardu online w sierpniu 2019 r. drastycznie obniżył ceny nieruchomości w Sihanoukville. Biorąc pod uwagę, że większość respondentów kupuje nieruchomości inwestycyjnie, atrakcyjność inwestycyjna nadmorskiego miasteczka znacznie spadła. Eksperci branżowi są zgodni, że potrzeba czasu, aby rynek nieruchomości miasta się ożywił.
Ponieważ większość klientów szukała nieruchomości w stolicy, badanie Consumer Sentiment Survey 2019 zapytało respondentów, w której dzielnicy Phnom Penh najchętniej by kupili.
15% respondentów ankiety wyraziło zainteresowanie zakupem nieruchomości w Sen Sok. Obszar ten jest pełen boreyów i jeszcze więcej ich inwestycji, co czyni go dość oczywistym wyborem dla większości kupujących. To tutaj znajduje się centrum handlowe AEON 2, prawdopodobnie największe centrum handlowe w Phnom Penh do tej pory.
Za nim jest Chroy Changvar z 12%, rozwijające się miasto satelitarne wypełnione apartamentowcami, apartamentami i dużymi borey. Toul Kork na 3. miejscu z 8% respondentów zainteresowanych zakupem nieruchomości w dzielnicy.
Ten obszar jest też centrum inwestycji borey w Phnom Penh. Następnie dzielnica Chamkarmon z 8% - kolejny obszar pełen kondominiów, apartamentów, restauracji, kawiarni, centrów handlowych i targowisk.
Tylko 5% respondentów interesuje się poszukiwaniem nieruchomości w Daun Penh, co nie dziwi, gdyż jest to główna dzielnica biznesowa Phnom Penh, a zatem drogi obszar do zakupu.
Zainteresowanie większości respondentów zdaje się kierować ku obrzeżom miasta i prowadzić do preferencji dla tamtejszej zabudowy. Badanie Nastrojów Konsumenckich 2019 zapytało też o rodzaj interesującej ich nieruchomości.
Dane z ankiety pokazują niemal równy poziom zainteresowania: nieruchomością w bloku 29% a domem/willą 28% – różnica to kilkadziesiąt respondentów. Za nimi plasują się poszukujący mieszkania w nowej inwestycji 22% oraz działek budowlanych 21%.
Dodaj do ulubionych
Wpisz dane przed zapisaniem ulubionych. Otwórz ustawienia profilu.

 Otwórz apkę

