
ទី ៣៖ ទិដ្ឋភាពទូទៅនៃវិស័យអចលនទ្រព្យកម្ពុជា
3.6 វិនិយោគិនអចលនទ្រព្យ
៣.៦.១ ការគ្រប់គ្រងនិងបទបញ្ជាអចលនទ្រព្យ
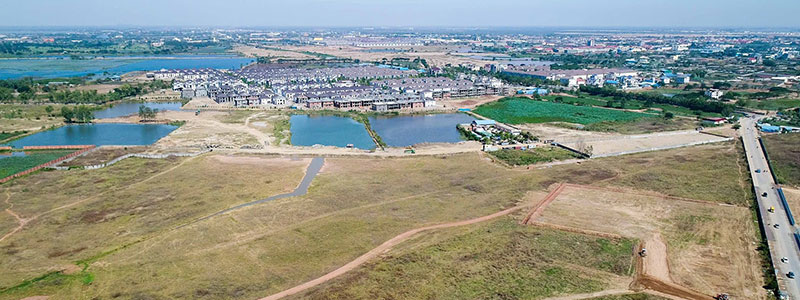
ការអភិវឌ្ឍអចលនទ្រព្យនៅកម្ពុជាមានការរីកចម្រើនខ្លាំងក្នុងរយៈពេល ១០ ឆ្នាំចុងក្រោយនេះ, ទន្ទឹមនឹងកំណើនសេដ្ឋកិច្ចទាំងមូលរបស់ប្រទេស. ការគ្រប់គ្រងអចលនទ្រព្យដែលមានប្រសិទ្ធិភាពដើរតួនាទីយ៉ាងសំខាន់ក្នុងការពង្រីករបៀបរស់នៅឱ្យបានច្រើនបំផុត, តំបន់រួមអចលនទ្រព្យ និងសោភ័ណភាពជុំវិញអាគារ.
ការគ្រប់គ្រងអចលនទ្រព្យ, ដែលទាក់ទងនឹងការសំអាត, សន្តិសុខ, ការធានារ៉ាប់រងនិងគណនេយ្យសម្រាប់អគារសហកម្មសិទ្ធិឬការអភិវឌ្ឍកំពុងមានសារៈសំខាន់កាន់តែខ្លាំងឡើងសម្រាប់វិស័យអចលនទ្រព្យដែលកំពុងរីកចម្រើនយ៉ាងឆាប់រហ័សរបស់ប្រទេសកម្ពុជាជាពិសេសវិស័យអឹផាតមិុននិងខុនដូ។
ទីផ្សារត្រូវបានគ្រប់គ្រងតាមបែបប្រពៃណីដោយម្ចាស់ដោយមិនគិតពីគុណវុឌ្ឍិឬជំនាញជាក់លាក់ទេមានន័យថាបទពិសោធន៍ការគ្រប់គ្រងទ្រព្យសម្បត្តិមានលក្ខណៈចម្រុះ។ ទន្ទឹមនឹងនេះក្របខ័ណ្ឌបទប្បញ្ញត្តិនៅតែមិនច្បាស់លាស់មានន័យថាអ្នកទិញត្រូវដាក់ការទុកចិត្តបន្ថែមទៀតលើអ្នកអភិវឌ្ឍន៍ពិសេសឬអ្នកគ្រប់គ្រងអចលនទ្រព្យដែលពួកគេសម្រេចចិត្តវិនិយោគជាមួយ។
អនុក្រឹត្យឆ្នាំ ២០០៩ ស្តីពីការគ្រប់គ្រងនិងការប្រើប្រាស់អគារសហកម្មសិទ្ធិចែងថា“ ដើម្បីគ្រប់គ្រងអគារសហកម្មសិទ្ធិករសហកម្មសិទ្ធិករទាំងអស់ត្រូវបង្កើតក្រុមប្រឹក្សាភិបាលឬគណៈកម្មាធិការប្រតិបត្តិដូចដែលបានព្រមព្រៀងគ្នាដោយអនុលោមតាមបទបញ្ជាផ្ទៃក្នុងដែលបានកំណត់។
លិខិតនោះក៏បានចែងផងដែរថា“ សម្រាប់អគារសហកម្មសិទ្ធិដែលមានសមាសភាពសហម្ចាស់យ៉ាងតិចគួរតែមានអង្គការគ្រប់គ្រងអគារសហកម្មសិទ្ធិតាមរយៈការបង្កើតក្រុមប្រឹក្សាភិបាលឬគណៈកម្មការប្រតិបត្តិទទួលបន្ទុកអគារសហកម្មសិទ្ធិ។ ” ។ ម្ចាស់អង្គភាពអាចសម្រេចចិត្តទទួលយកមុខងារគ្រប់គ្រងដោយខ្លួនឯងឬតែងតាំងអ្នកគ្រប់គ្រងទ្រព្យសម្បត្តិរបស់ភាគីទីបីដែលនឹងគ្រប់គ្រងជំនួសពួកគេ។ ទោះយ៉ាងណាអនុក្រឹត្យមិនមានព័ត៌មានលម្អិតច្រើនទាក់ទងនឹងរបៀបបង្កើតក្រុមប្រឹក្សាភិបាលសម្រាប់អគារសហកម្មសិទ្ធិនិងតួនាទីរៀងៗខ្លួនសម្រាប់គណៈគ្រប់គ្រងនេះទេ។
ក្នុងករណីណាក៏ដោយវិនិយោគិនអាចកំណត់ហានិភ័យដោយពិនិត្យមើលកេរ្តិ៍ឈ្មោះរបស់អ្នកអភិវឌ្ឍន៍កេរ្តិ៍ឈ្មោះភ្នាក់ងារគ្រប់គ្រងទ្រព្យសម្បត្តិថវិកាការគ្រប់គ្រងទ្រព្យសម្បត្តិបទបញ្ជាអគារបទប្បញ្ញត្តិផ្ទៃក្នុងការគិតថ្លៃសេវាកម្មការចុះឈ្មោះនិងរចនាសម្ព័ន្ធគ្រប់គ្រងទ្រព្យសម្បត្តិនិងមូលនិធិលិច។
ការស្នើសុំផែនការហិរញ្ញវត្ថុនិងការអភិវឌ្ឍន៍របស់អ្នកអភិវឌ្ឍន៍នឹងបង្ហាញដល់វិនិយោគិននូវការពិចារណារយៈពេលវែងសម្រាប់ការគ្រប់គ្រងអចលនទ្រព្យ។ វិនិយោគិនត្រូវពិចារណាលើផែនការចាកចេញរបស់អ្នកអភិវឌ្ឍន៍និងការពិចារណាលើការគ្រប់គ្រងទ្រព្យសម្បត្តិ។ ហើយប្រសិនបើអ្នកអភិវឌ្ឍន៍មិនអាចបង្ហាញសំណើទាំងនេះបានទេពួកគេនៅតែមិនទាន់ពិចារណាលើវានៅឡើយ។ នេះគួរតែលើកឡើងនូវសំណួរដែលសួរជាញឹកញាប់សម្រាប់អ្នកទិញសក្តានុពល។
ទោះយ៉ាងណាអ្នកអភិវឌ្ឍន៍ជាតិនិងអន្តរជាតិជាច្រើននៅក្នុងប្រទេសកម្ពុជាកំពុងចាប់ផ្តើមប្រឈមមុខនឹងបញ្ហានៃការគ្រប់គ្រងទ្រព្យសម្បត្តិតាំងពីដំបូងនៃគម្រោងរបស់ពួកគេហើយកំពុងនាំចូលនូវយន្តការលំដាប់ពិភពលោកដើម្បីធានាថាតម្លៃនៃទ្រព្យសម្បត្តិទាំងនោះត្រូវបានរក្សាបន្ទាប់ពីបញ្ចប់។ វិនិយោគិនគួរតែសំឡឹងមើលទៅប្រតិបត្តិករប្រភេទនេះដើម្បីបង្កើតទ្រព្យសម្បត្តិប្រកបដោយនិរន្តរភាព។
3.6.2 ការពិចារណាពន្ធសម្រាប់វិនិយោគិនអចលនទ្រព្យ
វាពិតជាមានសារៈសំខាន់ណាស់ដែលវិនិយោគិនពិចារណាលើពន្ធលើអចលនទ្រព្យនៅពេលគ្រោងទិញលក់ឬជួលទ្រព្យសម្បត្តិនៅកម្ពុជា។ ពន្ធលើអចលនទ្រព្យគឺជាតម្រូវការមួយមិនថាអ្នកវិនិយោគជាជនជាតិកម្ពុជាឬវិនិយោគិនបរទេសនោះទេ។
នៅពេលវិនិយោគិនទទួលបានកម្មសិទ្ធិលើអ្វីដែលត្រូវបានចាត់ទុកថាពន្ធលើអចលនវត្ថុនឹងត្រូវបង់ជារៀងរាល់ឆ្នាំគិតត្រឹមថ្ងៃទី ៣០ ខែកញ្ញានៃឆ្នាំនីមួយៗ។ អចលនវត្ថុបង្កើតបានជារចនាសម្ព័ន្ធគ្រប់ប្រភេទមិនថាជាខុនដូប្លុកអឹផាតមិុនឬអាគារការិយាល័យនិងរួមទាំងដីនោះទេ។ ពន្ធនេះអនុវត្តតែនៅពេលតម្លៃអចលនទ្រព្យឬដីមានលើសពី ២៥,០០០ ដុល្លារប៉ុណ្ណោះ។
មានពន្ធដាច់ដោយឡែកសម្រាប់កម្មសិទ្ធិលើដីនិងទ្រព្យសម្បត្តិដែលវារស់នៅទោះបីពួកគេកាន់កាប់ដោយវិនិយោគិនឬអង្គភាពតែមួយក៏ដោយ។ ពន្ធត្រូវបានកំណត់ដោយយក ៨០ ភាគរយនៃតម្លៃទ្រព្យសម្បត្តិឬដីធ្លីនិងដកប្រាក់ចំនួន ២៥,០០០ ដុល្លារពីប្រាក់តម្លាភាពនេះ (ដូចជាទ្រព្យសម្បត្តិដែលមានតម្លៃក្រោម ២៥,០០០ ដុល្លារត្រូវបានរួចផុតពីពន្ធនេះ) ។ តួលេខថ្មីនេះគុណនឹង ០,១ ភាគរយនឹងបង្ហាញពីចំនួនពន្ធប្រចាំឆ្នាំដែលត្រូវបង់លើទ្រព្យសម្បត្តិឬដីដែលបានផ្តល់ឱ្យ។ មិនមែនដីធ្លីទាំងអស់ត្រូវបានបង់ពន្ធអចលនទ្រព្យប្រចាំឆ្នាំទេ។ ការលើកលែងរួមមានដីកសិកម្មដីដែលកាន់កាប់ដោយរដ្ឋនិងតំបន់ឧស្សាហកម្មមួយចំនួន។
តួលេខថ្មីនេះ គុណនឹង ០.១ ភាគរយ នឹងបង្ហាញពីចំនួនពន្ធប្រចាំឆ្នាំដែលត្រូវបង់លើអចលនទ្រព្យ ឬដីនោះ។ មិនមែនដីទាំងអស់សុទ្ធតែជាប់ពន្ធអចលនទ្រព្យប្រចាំឆ្នាំនោះទេ។ ការលើកលែងរួមមានដីកសិកម្ម ដីរបស់រដ្ឋ និងតំបន់ឧស្សាហកម្មមួយចំនួន។ ក្រៅពីនេះ ក៏មានពន្ធ ៤ ភាគរយ លើការទិញយក និងការផ្ទេរការចុះបញ្ជីអចលនទ្រព្យ ដោយផ្អែកលើតម្លៃនៃអចលនទ្រព្យនោះផងដែរ។
មានពន្ធដាច់ដោយឡែកសម្រាប់កម្មសិទ្ធិលើដីនិងទ្រព្យសម្បត្តិដែលវារស់នៅទោះបីពួកគេកាន់កាប់ដោយវិនិយោគិនឬអង្គភាពតែមួយក៏ដោយ។ ពន្ធត្រូវបានកំណត់ដោយយក ៨០ ភាគរយនៃតម្លៃទ្រព្យសម្បត្តិឬដីធ្លីនិងដកប្រាក់ចំនួន ២៥,០០០ ដុល្លារពីប្រាក់តម្លាភាពនេះ (ដូចជាទ្រព្យសម្បត្តិដែលមានតម្លៃក្រោម ២៥,០០០ ដុល្លារត្រូវបានរួចផុតពីពន្ធនេះ) ។ តួលេខថ្មីនេះគុណនឹង ០,១ ភាគរយនឹងបង្ហាញពីចំនួនពន្ធប្រចាំឆ្នាំដែលត្រូវបង់លើទ្រព្យសម្បត្តិឬដីដែលបានផ្តល់ឱ្យ។ មិនមែនដីធ្លីទាំងអស់ត្រូវបានបង់ពន្ធអចលនទ្រព្យប្រចាំឆ្នាំទេ។ ការលើកលែងរួមមានដីកសិកម្មដីដែលកាន់កាប់ដោយរដ្ឋនិងតំបន់ឧស្សាហកម្មមួយចំនួន។
វាក៏មានពន្ធបួនភាគរយលើការទិញនិងផ្ទេរការចុះឈ្មោះអចលនទ្រព្យដោយផ្អែកលើតម្លៃនៃអចលនទ្រព្យ។
ចំពោះទ្រព្យសម្បត្តិជួលមានពន្ធជួល ១០ ភាគរយសម្រាប់ប្រជាជនកម្ពុជានិង ១៤ ភាគរយសម្រាប់ជនបរទេសក្នុងមួយឆ្នាំ។ វាជាការសំខាន់ណាស់ដែលពន្ធទាំងនេះត្រូវបានបង់ដើម្បីជៀសវាងការពិន័យចំពោះការមិនគោរពច្បាប់ពន្ធ។
បទប្បញ្ញត្តិដាក់ពន្ធលើមូលធនទទួលបានពន្ធ ២០ ភាគរយត្រូវបានព្រាងប៉ុន្តែមិនទាន់ត្រូវបានអនុវត្តនៅឡើយទេ។ សម្រាប់ពេលបច្ចុប្បន្ននេះប្រាក់ចំណេញទាំងអស់ដែលក្រុមហ៊ុនបានដឹង (រាប់បញ្ចូលទាំងការចំណេញមូលធនលើការលក់អចលនទ្រព្យ) ត្រូវបានគេយកពន្ធតាមអត្រាពន្ធខ្ពស់បំផុត។
3.6.3 ប្រព័ន្ធធនាគារនិងប្រាក់កម្ចីសម្រាប់ការទិញអចលនទ្រព្យ
ការបើកគណនីធនាគារនៅកម្ពុជាពិតជាងាយស្រួលសម្រាប់ជនបរទេសហើយជារឿយៗមិនគិតថ្លៃ។ ការដាក់ប្រាក់និងដកប្រាក់អាចធ្វើឡើងជាដុល្លារឬរៀល។ ATM មានលក្ខណៈទូលំទូលាយនៅទូទាំងប្រទេស។
រាល់ជម្រើសនៃប្រាក់កម្ចីទិញផ្ទះពីធនាគារធំ ៗ ជូនប្រជាពលរដ្ឋកម្ពុជាដោយយោងតាមលក្ខណៈវិនិច្ឆ័យដែលអាចទទួលយកបាន។ ទោះបីជាការទទួលបានប្រាក់កម្ចីសម្រាប់ការទិញទ្រព្យសម្បត្តិជាវិនិយោគិនបរទេសអាចធ្វើទៅបានក៏ដោយវាមិនមែនជាសេវាកម្មដែលត្រូវបានផ្តល់ជូនដោយស្ថាប័នផ្តល់ប្រាក់កម្ចីហើយតម្រូវការដែលអាចទទួលបានអាចធ្វើឱ្យវាកាន់តែពិបាកសម្រាប់ជនបរទេសក្នុងការទិញយកទ្រព្យសម្បត្តិ។
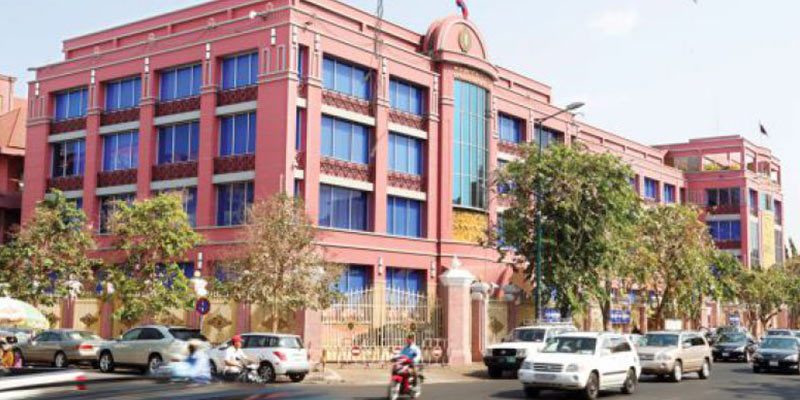
សម្រាប់ធនាគារធំ ៗ ដែលផ្តល់ប្រាក់កម្ចីទិញផ្ទះដល់ជនបរទេសតម្រូវការដំបូងនិងអត្រាការប្រាក់ជាទូទៅមានការប្រកួតប្រជែងគ្នា។ ភាពខុសគ្នានេះកើតឡើងនៅពេលដែលធនាគារមានលក្ខណៈសម្បត្តិគ្រប់គ្រាន់នឹងត្រូវការ“ ទ្រព្យធានាប្លង់រឹង” ។ ទ្រព្យបញ្ចាំមានប្លង់រឹងគឺជាទ្រព្យដែលមានស្រាប់ដែលអ្នកខ្ចីខ្ចីជាបញ្ចាំសម្រាប់អ្នកឱ្យខ្ចីដើម្បីធានាប្រាក់កម្ចី។ ជាពិសេសវានៅមានការលំបាកក្នុងការទទួលបានការធ្វើឱ្យចុះខ្សោយចំពោះលក្ខណៈសម្បត្តិនៃផែនការនៅក្នុងប្រទេសកម្ពុជាដោយសារតែកង្វះការទុកចិត្តរបស់ធនាគារក្នុងការផ្តល់ប្រាក់កម្ចីលើអចលនទ្រព្យមិនពេញលេញ។
នេះគឺជាផ្នែកមួយនៃទីផ្សារហ្វូតនីនដែលកំពុងវិវឌ្ឍន៍យ៉ាងឆាប់រហ័សហើយគេរំពឹងថាជនបរទេសនឹងមានលទ្ធភាពទទួលបានដើមទុនកាន់តែច្រើនសម្រាប់ការទិញអចលនទ្រព្យក្នុងរយៈពេលប៉ុន្មានឆ្នាំខាងមុខនេះ។ សម្រាប់ពេលបច្ចុប្បន្ននេះវិនិយោគិនបរទេសជាច្រើនកំពុងកេងចំណេញពីប្រទេសកំណើតរបស់ពួកគេដើម្បីទិញអចលនទ្រព្យនៅកម្ពុជា។ ឬម៉្យាងវិញទៀតរៃអង្គាសថវិកាតាមរយៈធនាគារពហុជាតិដែលមានទាំងនៅក្នុងប្រទេសកម្ពុជានិងប្រទេសកំណើត។ យន្ដការដែលអាចរកបានគឺការធ្វើឱ្យចុះខ្សោយដោយផ្ទាល់តាមរយៈក្រុមហ៊ុនអភិវឌ្ឍន៍ដែលជាឧបករណ៍ដែលអ្នកអភិវឌ្ឍន៍ជាច្រើនបានបង្កើតឡើងនៅក្នុងប្រទេសកម្ពុជា។
3.6.4 ភាពឧស្សាហ៍ព្យាយាមរបស់អ្នកអភិវឌ្ឍន៍
ដោយសារភាពទន់ខ្សោយនៃច្បាប់និងការអនុវត្តជុំវិញការអភិវឌ្ឍអចលនទ្រព្យនៅកម្ពុជាអ្នកអភិវឌ្ឍន៍ខ្លះ (ក្នុងស្រុកនិងអន្តរជាតិ) កំពុងប្រតិបត្តិការដោយតម្លាភាពនិងគណនេយ្យភាពតិចតួចសម្រាប់អ្នកទិញចុងក្រោយ។
និយាយឱ្យខ្លីវាពិតជាមានសារៈសំខាន់ខ្លាំងណាស់ក្នុងការអនុវត្តដោយឧស្សាហ៍ព្យាយាមទាក់ទងនឹងក្រុមហ៊ុនអភិវឌ្ឍន៍ពិសេសដែលអ្នកមានបំណងទិញពីអ្នកប្រសិនបើអ្នកចង់ជៀសវាងបញ្ហា។
មានឯកសារច្បាប់សំខាន់ៗចំនួនបួនដែលអ្នកទិញត្រូវត្រួតពិនិត្យជាមួយអ្នកអភិវឌ្ឍន៍មុននឹងយល់ព្រមលើកិច្ចព្រមព្រៀងលក់និងទិញណាមួយ។ ឯកសារទាំងនេះរួមមាន៖
• ប្លងរឹងសម្រាប់ដីនៃគម្រោងទាំងមូលនិងបែងចែកប្លង (ទាក់ទងទៅនឹងលក្ខណៈសម្បត្តិដែលមានចំណងជើង)
• ការចុះបញ្ជីក្រុមហ៊ុនអភិវឌ្ឍន៍
• ផែនការមេដែលបានអនុម័ត
•អាជ្ញាប័ណ្ណសំណង់។
ឯកសារទាំងនេះអាចត្រូវបានត្រួតពិនិត្យឆ្លងកាត់ជាមួយនឹងឯកសារដូចគ្នាដែលបានចុះបញ្ជីនៅ MLMUPC ។ ទាក់ទងទៅនឹងទ្រព្យសម្បត្តិដែលមានប្លងកម្មសិទ្ធិថាកិច្ចព្រមព្រៀងកិច្ចព្រមព្រៀងការលក់និងការទិញក៏គួរយោងលើប័ណ្ណលេខនិងសេចក្តីលម្អិតអំពីសហកម្មសិទ្ធិផងដែរ។
អ្នកទិញគួរតែមើលទៅលើកម្លាំងហិរញ្ញវត្ថុរបស់អ្នកអភិវឌ្ឍន៍។ អ្នកអភិវឌ្ឍន៍ខ្លះមិនមានកម្លាំងដើម្បីគាំទ្រគម្រោងរបស់ពួកគេទេហើយអ្នកខ្លះទៀតថែមទាំងខ្ចីប្រាក់ដើម្បីទិញដីដែលការអភិវឌ្ឍនឹងត្រូវបានសាងសង់។ អ្នកផ្សេងទៀតមានកាលវិភាគសំណង់ដែលអាចធ្វើទៅបានចំពោះប្រាក់ចំណូលនៃការលក់ទូទៅ។ ការទិញពីអ្នកអភិវឌ្ឍន៍ដូចនេះបង្កគ្រោះថ្នាក់ដល់ពួកគេក្នុងការចាកចេញពីទីផ្សារដោយការចំណាយទាបរបស់អ្នកអស់ថវិកាដើម្បីបញ្ចប់គម្រោងឬពន្យារពេលគម្រោងរបស់ពួកគេដោយសារតែដើមទុនមិនសូវល្អ។
បច្ចុប្បន្នប្រទេសកម្ពុជាមានក្រុមហ៊ុនអភិវឌ្ឍន៍ជាច្រើនដែលបានចុះបញ្ជីក្រុមហ៊ុនមេលើការផ្លាស់ប្តូរភាគហ៊ុនទីផ្សារក្នុងស្រុករបស់ពួកគេ។ ប្រភេទនៃអ្នកអភិវឌ្ឍន៍ទាំងនេះគឺមានសុវត្ថិភាពសម្រាប់អ្នកទិញចុងក្រោយព្រោះកំណត់ត្រាហិរញ្ញវត្ថុនិងស្តង់ដារនៃការអនុវត្តគឺបើកចំហនិងអាចព្យាករណ៍បានតាមកាតព្វកិច្ចរបស់ពួកគេក្នុងនាមជាក្រុមហ៊ុនដែលបានចុះបញ្ជីជាសាធារណៈ។ ទន្ទឹមនឹងនេះដែរផ្នែកផ្សេងៗនៃការអភិវឌ្ឍន៍ក្នុងស្រុកបានបង្ហាញនូវកំណត់ត្រានៃការប៉ាន់ស្មានហិរញ្ញវត្ថុនិងស្តង់ដារគុណភាពនៅក្នុងគម្រោងរបស់ពួកគេ។ រកមើលអ្នកអភិវឌ្ឍន៍ប្រភេទទាំងនេះសម្រាប់លទ្ធផលដែលអាចព្យាករណ៍បាន។
ចំនូលចិត្ត
សូមបំពេញព័ត៌មានផ្ទាល់ខ្លួនមុនពេលរក្សាទុកអ្វីដែលអ្នកពេញចិត្ត។ បើកនៅលើការកំណត់ប្រូហ្វាល់.

 បើក App

